
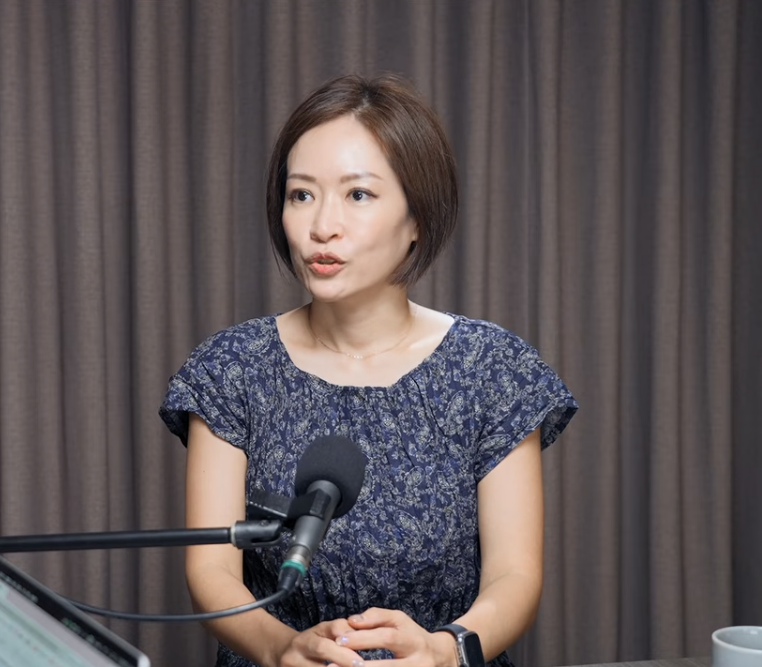
43岁就告别高压职场,不再依靠每个月的薪水生活,台湾一名女投资达人如今单靠股票投资,收入竟然超过过去上班时的薪资水平。今年首9个月,她的投资收益已突破200万台币(约24.9万令吉),所得替代率更高达164%。
这名被称为“V大”(本名龔恬永),原本在台湾科技业担任中阶主管,年薪超过100万台币(约12.45万令吉)。虽然收入优渥,但将近20年的职场生活,让她逐渐失去工作热情,甚至连睡觉时说梦话,谈的都是公司的事情。
她早在2019年便开始规划退休,当时手上已有接近1000万台币(约124.5万令吉)存款,原本打算花近5年建立稳定的投资收入,再于2023年11月离职。
没想到,投资进展比预期顺利。2021年底,她的投资收入已接近原有薪资水平,最终决定在2023年5月、43岁时提前退休。
不过,真正改变她投资方式的,却是退休后遇上的一次市场变化。
2023年金融股配息减少,让原本依靠股息生活的V大意识到,单纯买股票等待派息,并不代表资金能够发挥最大效益。与其一味追求高股息,不如让投资组合同时具备稳定收入、长期增值及短期获利的能力。
因此,她逐步建立一套称为“一鱼三吃”的投资方式,将约70%资产配置在核心持股,其余30%投入具有成长潜力的股票,并在适当时机利用股票质押借款进行波段交易。
她的核心投资主要集中在富邦金、国泰金、元大金及中信金等金融股,以每年约5%的股息殖利率作为买入参考,让股息成为日常生活开销的资金来源。
另一部分资产则选择有稳定配发股票股利纪录、近3年营收持续成长的企业,希望通过增加持股数量及股息再投资,逐步扩大资产规模。
至于第三种获利方式,则是利用原有股票作为抵押,在股市明显下跌时借入资金,趁低买进熟悉的金融股,待股价回升后分批卖出赚取差价,并偿还贷款。
但她特别强调,借钱投资不能过度冒险。虽然股票质押借款最高可达市值的60%,她却严格把借款控制在30%以内,以降低股市大跌时遭追缴担保品的风险。
例如持有价值400万台币(约49.8万令吉)的股票,她最多只借120万台币(约14.94万令吉)。即使股价下跌30%,抵押品市值仍相当于借款的约233%,与130%的追缴标准保持距离。
V大也分享,今年曾趁金融股调整时分批买入,随后在股价反弹时逐步获利了结。其中一次操作仅约两个月,便取得约10%的波段收益。
不过,她并非每次投资都能顺利获利。早年初入股市时,第一笔投资就亏损15万台币(约1.87万令吉)。为了累积投资本金,她曾缩减娱乐开支、自己冲泡咖啡及改变汽车保养习惯,一年省下近10万台币(约1.25万令吉)。
如今,她不仅实现提前退休,也考取健身教练证照,生活不再围绕工作打转。
V大的经历显示,她的财务自由并非单靠储蓄或领取股息,而是经过多年累积本金、调整投资组合及承担市场风险所取得的成果。不过,股票质押涉及利息、价格波动及追缴风险,她的个人投资成绩并不代表其他投资者能够取得相同回报。