
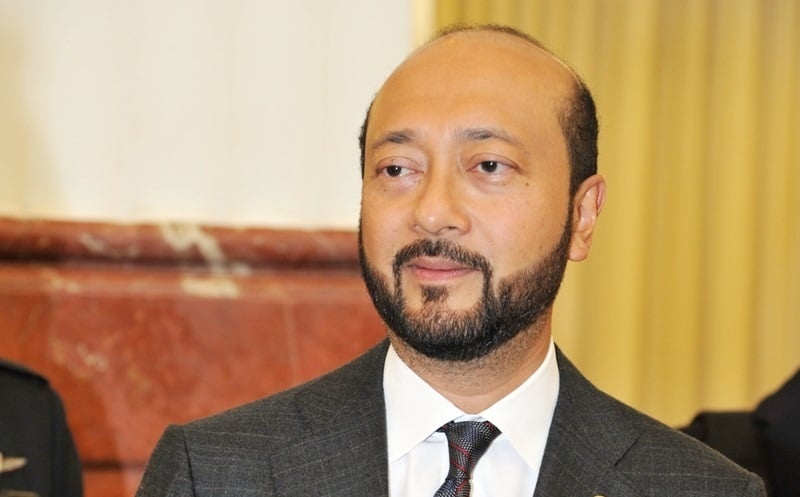
土著斗士党主席拿督斯里慕克力挑战内陆税收局(LHDN)追讨逾502万令吉税款的司法审核申请,今日遭高庭驳回。不过,法庭强调,这项裁决并不代表慕克力必须缴付的税款争议已经获得最终裁定,而是有关纠纷必须先通过法定税务上诉程序处理,不能直接交由高庭审理。
高庭法官拿督阿兹占阿沙今日裁决,62岁的慕克力早已针对有关税务评估提交Q表格,向所得税特别专员(SCIT)提出上诉,而相关程序至今仍在进行。因此,法庭认同内陆税收局的立场,认为双方对税务评估提出的争议,应先交由所得税特别专员处理。法官指出,案件并不存在足以允许慕克力绕过法定上诉程序的特殊情况,因此裁定其司法审核申请属于滥用法庭程序。不过,法官也说明,今次裁决仅涉及司法管辖权及程序问题,并未审查有关税务评估是否合理或合法。双方在完成税务上诉程序后,仍可在符合法律规定的情况下,再次把争议带上法庭。
这起税务纠纷涉及内陆税收局向慕克力发出的3份额外税务评估通知,分别是2017估税年的255万8875令吉90仙、2018估税年的244万5004令吉91仙,以及2019估税年的1万6826令吉37仙,总额达502万707令吉18仙。慕克力早前透过律师提出司法审核,要求撤销有关通知,理由包括内陆税收局的决定涉嫌超越法定权限、违反法律及自然公正原则,以及缺乏合理依据。
代表慕克力的律师尼占丁哈密较早前在庭上指出,2019估税年的额外税款已经缴清,而且有关评估通知是在法律规定的5年期限届满后才发出,因此质疑通知的合法性。他认为,即使内陆税收局有权在期限过后发出额外税务评估,也必须明确说明延长期限的法律依据,例如涉及欺诈、故意违约或疏忽等情况,不能在没有充分说明的情况下要求纳税人接受有关决定。
不过,代表内陆税收局的高级税务律师玛丽娜依布拉欣反驳,当局之所以在原定期限过后发出有关通知,是因为早前曾给予慕克力额外时间,处理税收局要求提交的相关资料。她认为,双方争议涉及具体税务事实及法定期限,应由所得税特别专员先行审理,而不是绕过现有上诉机制,直接要求高庭撤销有关评估。
慕克力于2024年12月20日入禀司法审核申请,最初除了将内陆税收局总执行长或总监列为答辩人,也把身兼财政部长的首相拿督斯里安华及马来西亚政府列为答辩人,并指控有关权力遭不当使用。不过,安华及政府已于2025年7月24日成功申请撤销其答辩人身份。随着高庭今日驳回司法审核申请,这宗超过500万令吉的税务争议,接下来仍须通过所得税特别专员的上诉程序寻求解决,至于有关额外税务评估最终是否成立,目前尚无定论。