
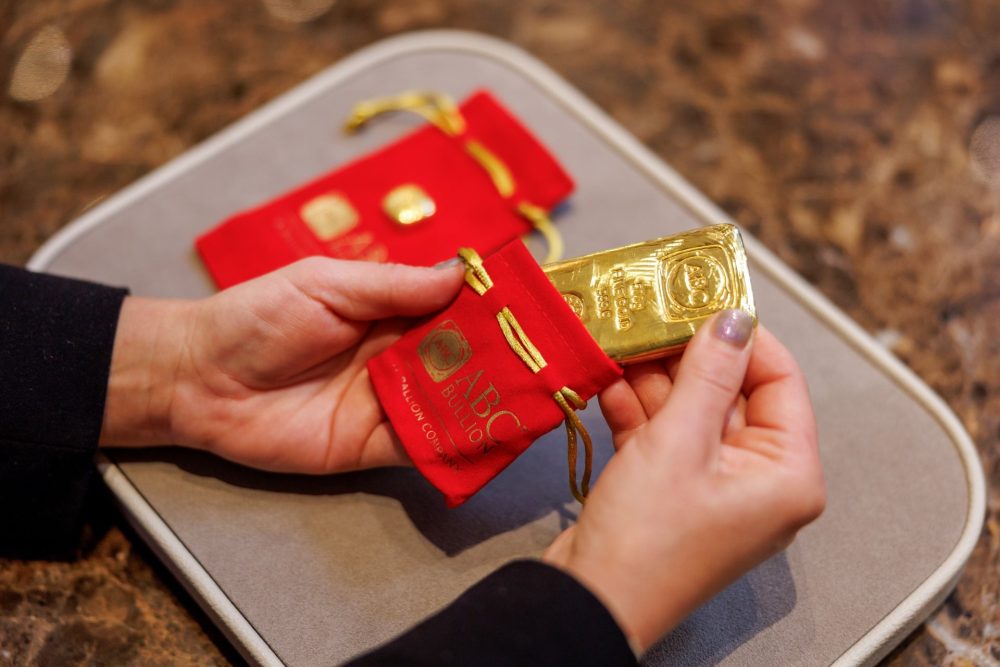
国际金价从历史高位大幅回落,部分投资者对黄金前景转趋谨慎,各国央行却趁势加码买金。今年第三季全球央行净买入多达321公吨黄金,创下2024年底以来最高季度购买量,为低迷的金市带来支撑。
世界黄金协会(WGC)11月3日公布的数据显示,今年首9个月各国央行累计购金675公吨,比去年同期增加约6%,反映官方机构对黄金的需求依然强劲。
其中,中国成为第三季最积极增持黄金的国家,购入63公吨,波兰则紧随其后,购入约41公吨。各国持续扩大黄金储备,也显示黄金在外汇储备多元化及风险管理方面,仍扮演重要角色。
不过,央行积极买金,并没有立即扭转国际金价的跌势。黄金今年初一度冲破每安士5500美元(约2万2400令吉)的历史高位,如今已跌破4000美元(约1万6300令吉),今年以来累计跌幅超过8%。
造成金价承压的因素,包括美国升息预期升温、债券殖利率攀升,以及人工智能投资热潮吸引资金流向其他资产。由于黄金本身不提供利息,当市场利率上升,持有黄金的机会成本也会随之增加。
世界黄金协会资深市场策略师李德认为,第三季金价走弱,可能促使部分央行把握机会增加储备。尤其是希望降低美元依赖的国家,更可能通过增持黄金,分散外汇储备风险。
接下来,金市另一项重要变数是美国中期选举。投资者关注选后国会权力分布会否影响政府财政政策,进而改变美元、美债殖利率及黄金的走势。
部分选前民调显示,民主党有机会取得众议院多数席位。若选后出现国会分裂局面,政府推动立法及扩大财政支出的空间可能受到限制,美债殖利率也可能因此承压,为黄金创造反弹条件。
宏利投资管理联席首席投资策略师米斯金指出,2018年美国中期选举后,黄金在2019年出现上涨行情。若2027年的市场环境与当年相似,目前的金价弱势有机会逆转。不过,黄金能否真正止跌回升,仍取决于美国利率、美元表现及市场避险需求的变化。