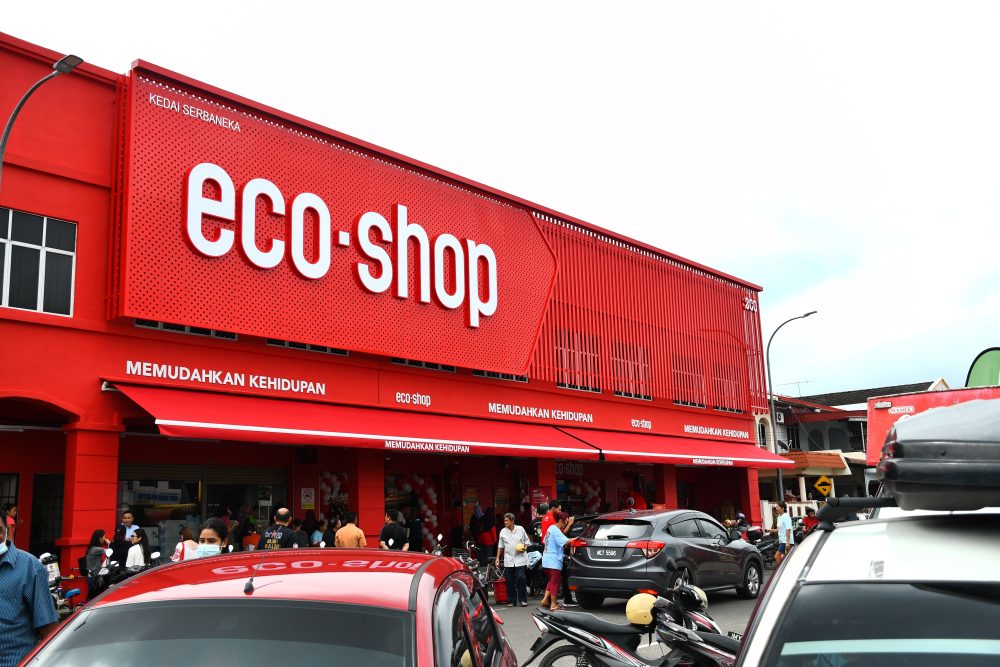
宜购市场(ECOSHOP,5337,主要板消费)面对工资、采购及其他营运开销增加的压力,商品售价可能再次调整。分析师估计,随着最低薪金提高至2000令吉,公司约8500名员工将涉及调薪,明年商品价格或不再维持目前的2.60令吉水平。
成本压力也反映在资本市场表现。宜购市场股价周三(28日)盘中一度跌至1.32令吉,创下4个月以来新低,随后以1.33令吉挂休,单日下跌10仙或7%,成交量达443万5600股。股价承压之际,两家券商也同步调低公司的盈利预测及目标价,不过仍维持“买入”评级。
大马投行研究引述管理层估算,最低薪金调整每月将为宜购市场增加约280万令吉的人力开销,影响约8500名员工,实际成本冲击超过该行原先预期。为应对增加的开支,公司可能再次提高商品售价,沿用过去面对薪资成本上升时的做法。
兴业投行研究则估计,预计于2027年6月生效的最低薪金措施,每年将令公司多承担约3400万令吉的员工成本,供应商若也把额外开销转嫁给零售商,整体成本负担可能进一步扩大。
宜购市场上一次调价是在2025年4月14日,当时将商品价格从2.40令吉提高至2.60令吉。不过,价格上调可能影响顾客消费意愿。大马投行研究指出,公司在此前调整价格后,2025及2026财年的同店销售分别下滑0.4%及10%,显示消费者对价格变化相当敏感。
尽管如此,该行认为,下一轮调价对销售的影响或许不会像过去那么明显,原因包括消费者可支配收入增加、政府现金援助扩大,以及部分消费者转向价格更低的零售商。宜购市场预计在2026年底前,让旗下所有门店符合关爱基本援助金(SARA)的使用资格,同时加快现有门店翻新,并推出自有品牌文具,希望借此提升销售表现。
除人力开销外,公司也面对多项成本挑战。令吉兑人民币汇率走弱,增加从中国采购商品的成本;西亚局势带来的成本冲击,以及低毛利商品销售占比上升,也对盈利能力构成压力。
宜购市场2027财年首季净利按年增加7.6%,达到6320万令吉,营业额则增长16%至7亿9370万令吉,主要受惠于过去一年净增加86家门店。不过,集团毛利率已按年减少0.6个百分点至31.2%,按季跌幅更达3.4个百分点。
大马投行研究指出,中国今年6月至9月受到台风影响,部分来自当地的高毛利商品供应受阻,进一步压缩盈利空间。兴业投行研究则表示,相关供应链问题已于10月恢复正常,预计有助于毛利率改善。
在调整预测方面,兴业投行研究将宜购市场2027至2029财年的盈利估算分别下调4%、4%及3%,目标价也从1.82令吉降至1.62令吉,降幅约11%。大马投行研究则因应最低薪金调整及大宗商品价格偏高带来的压力,将未来两年盈利预测下修约4%至6%,目标价由1.80令吉调低至1.70令吉。
两家券商均维持“买入”评级,但未来宜购市场能否在调价后留住顾客,同时消化薪资及采购成本上涨,将是影响其盈利表现的重要因素。