缅甸曾是全球重要的稻米出口国,凭借肥沃的伊洛瓦底江(Irrawaddy)三角洲,一度成为国际粮食市场的重要供应者。然而,百年后的今天,这个昔日享有“亚洲粮仓”美誉的国家,却陷入财政赤字、货币贬值、通货膨胀及贫困人口增加的多重困境,甚至连军政府的财政开支,也得依靠中央银行融资填补缺口。
缅甸独立媒体《伊洛瓦底江》(The Irrawaddy)报道,缅甸国会已批准军政府向中央银行借款高达2兆1000亿缅元,相当于约40亿8700万令吉,以填补2026至2027财政年的资金缺口。这项计划再次引发外界对缅甸财政状况、货币稳定及通胀压力的担忧。
根据英国剑桥大学出版社出版的资料,20世纪初首10年,缅甸每年平均出口217万吨稻米与稻谷,除了供应印度,也销往欧洲、中国、日本及东南亚。
从昔日的稻米出口强国,到如今连政府财政都面临资金压力,缅甸的经济衰退不仅反映战乱带来的冲击,也揭示长期政治动荡、政策失误及资源利益分配失衡所造成的深层问题。
军政府大量借钱,缅元持续贬值
缅甸反对派民族团结政府(NUG)指出,财政和投资部长丁吞奈(Tin Tun Naing)提出的估算显示,自2021年军事政变以来,军政府掌控的中央银行已印制近30兆缅元纸币,规模约为前文人政府时期的8倍。
事实上,依赖中央银行融资并非缅甸军政府近期才采取的做法。2024年,澳洲洛伊国际政策研究所(Lowy Institute)研究员、缅甸前经济顾问特尼尔(Sean Turnell)指出,当时缅甸超过70%的政府财政赤字依靠中央银行融资填补。
特尼尔还透露,自2021年政变以来,民营银行被迫购买超过10兆缅元、约195亿令吉的军政府公债,相当于政变前银行放款总额的三分之一;国营银行则另外购买约3兆缅元公债。
他指出,缅甸银行体系提供给军方的融资规模,甚至已超过对其他所有借款人的放款总额。当大量银行资金流向政府,可供企业贷款及民间投资使用的资金便可能受到挤压,进一步限制经济复苏。
财政赤字、货币扩张与资金配置失衡,也加剧缅元贬值压力。
外汇交易商指出,非官方市场的缅元兑美元汇率,已从10月初的1美元兑4450缅元,跌至15日的1美元兑4670缅元,短短半个月贬值约4.7%。缅元兑泰铢汇率也从1泰铢兑129缅元,跌至1泰铢兑139缅元。
若与2021年军事政变前约1美元兑1329缅元的汇率相比,如今非官方市场汇率已跌至1美元兑4670缅元,缅元价值累计缩水约71.5%。
货币贬值推高进口成本,也让缅甸难以摆脱高通胀困境。世界银行今年6月发布的报告指出,缅甸4月消费者物价指数(CPI)按年上涨24.6%;2025至2026财政年的实际国内生产总值(GDP)预计萎缩2%,2026至2027财政年的经济成长预测也从3%下修至2%。
燃料价格上涨、物流受阻及持续的武装冲突,进一步加重企业与民众的负担,让经济复苏之路更加艰难。
从国际贸易重镇,沦为贫困问题严重的国家
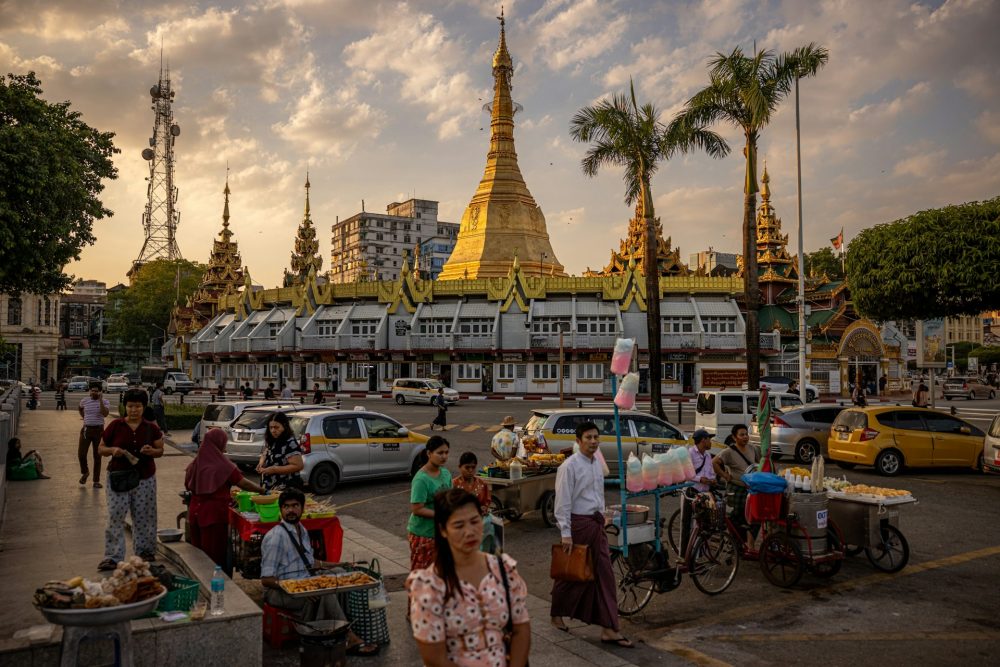
英国历史学家考科特(Richard Cockett)在2015年出版的《变脸的缅甸:一个由血、梦想和黄金构成的国度》(Blood, Dreams and Gold: The Changing Face of Burma)中,形容殖民时期的缅甸最大城市仰光,曾是繁荣的国际商业城市,足以与印度加尔各答、新加坡、槟城及中国上海相提并论。
当时,仰光是缅甸重要的贸易港口,稻米通过河运与铁路运往海外,支撑当地经济及国际贸易。
然而,数十年过去,缅甸如今却面临严重的贫困问题。专家指出,这场经济危机并非一朝一夕形成,而是长期政治与经济问题不断累积的结果。
1962年军事政变后实施的社会主义经济政策、长期军方统治、国际制裁,以及2021年再次发生军事政变后爆发的内战,再加上2025年大地震,都对缅甸经济造成持续冲击。
缅甸曾一度出现摆脱贫困的希望。世界银行与缅甸政府2017年公布的研究显示,按照当时采用的统计方法,缅甸贫困率从2009年的25.6%,下降至2015年的19.4%。当时,国际社会期待,随着政治及经济改革推进,缅甸能够逐步改善民众生活。
但后续数据显示,情况出现逆转。
联合国开发计划署(UNDP)2024年发布的报告指出,缅甸2023年的贫困率已回升至49.7%,接近一半人口生活在贫困之中。世界银行则采用不同统计方法估计,缅甸2024年的贫困率为31%,高于2017年官方估计的24.8%。
今年10月8日,联合国开发计划署公布的最新报告进一步指出,缅甸已有68%人口陷入多维贫困,或面临跌入贫困的风险,涉及超过3700万人。其中,约1790万人已陷入多维贫困,另有约1950万人处于脆弱状态。
需要注意的是,多维贫困不仅考量收入,还涵盖健康、教育及生活条件等因素,因此不能直接与收入贫困率进行比较。
尽管统计方法有所不同,各项数据仍反映出缅甸民众正面对严峻的生活压力,过去一度取得的减贫成果也面临倒退风险。
坐拥翡翠、重稀土与天然气,缅甸为何无法富起来?
从天然资源与地理位置来看,缅甸并不缺乏发展经济的条件。
根据国际宝石协会(International Gem Society)的资料,缅甸供应全球市场超过95%的硬玉翡翠(Jadeite),顶级翡翠主要来自该国北部的克钦邦(Kachin)。
2015年,国际监督组织“全球见证组织”(Global Witness)估计,缅甸2014年的翡翠产业产值最高可达310亿美元,相当于当年官方GDP的48%,显示这一产业的规模相当庞大。
除了翡翠,缅甸还拥有重要的重稀土资源、广阔的伊洛瓦底江冲积平原,以及莫塔马湾(Gulf of Mottama)的天然气资源。
其中,重稀土更牵动全球高科技产业及地缘政治。镝(Dysprosium)与铽(Terbium)等元素,是制造高性能磁铁的重要原料,广泛应用于电动车马达、风力发电机及部分国防设备。
全球见证组织指出,2023年中国从缅甸进口4万1700吨重稀土氧化物,价值约14亿美元。市场资料也显示,2025年缅甸克钦邦部分矿区的产量占全球重稀土供应相当大的比重。
由于中国近年是重稀土加工及供应链的重要参与者,缅甸北部矿区的生产与运输情况,也会影响相关原料的供应稳定。一旦当地冲突加剧、矿区停产或运输受阻,影响便可能延伸至电动车、风力发电及其他依赖高性能磁铁的产业。
缅甸的战略价值还不只在矿产。
该国连接中国西南地区与印度洋,是东南亚重要的地缘战略通道。2017年启用的中缅原油管线,在缅甸境内全长约771公里,从西部皎漂(Kyaukpyu)通往中国云南,让部分进口石油能够绕开马六甲海峡运输。
这也使缅甸西部深水港及相关能源设施具有重要战略意义。
与此同时,新加坡与马来西亚作为区域金融和贸易枢纽,也在缅甸相关的跨境贸易及资金流动中扮演角色。不过,海外资金能否转化为广泛的经济发展成果,仍取决于投资环境、金融透明度及当地治理状况。
天然资源没有带来繁荣,反而陷入“资源诅咒”
一个拥有稻米、翡翠、重稀土、天然气及重要运输通道的国家,为何仍陷入财政危机与贫困?
经济学中的“资源诅咒”(Resource Curse),或许能解释其中一部分原因。
所谓资源诅咒,是指一个国家虽然拥有丰富天然资源,却因治理能力不足、利益分配不均、腐败或政治冲突,无法将资源财富转化为广泛的经济繁荣,甚至让资源成为权力争夺与武装冲突的诱因。
缅甸的困境,正与资源利益和政治冲突长期交织有关。
当矿产、能源及其他出口收益集中于特定权力网络,国家便可能难以建立稳定、透明的财政制度,民众也未必能够分享资源出口带来的财富。持续冲突又进一步削弱投资者信心,使企业难以确保经营与投资安全,政府也更难稳定税收、维持公共服务及推动长期建设。
换句话说,即使地下埋藏着珍贵矿产,地上拥有肥沃农田,只要国家缺乏稳定的政治环境、有效的治理机制及公平的利益分配制度,这些资源就未必能改善普通人的生活。
从昔日向全球供应稻米的“亚洲粮仓”,到今天需要依靠中央银行融资填补财政缺口,缅甸的经历显示,天然资源与地理优势并不等于国家必然富裕。
真正决定一个国家能否走向繁荣的,不只是拥有多少资源,更在于能否建立稳定的制度、保障民众权益,并让经济发展的成果惠及更广泛的人群。