大马银行为了争夺存款,竟开始打起“高息抢客战”,部分银行甚至开出被形容为“不理性”的定期存款利率。虽然存户有机会赚取更高利息,但对银行而言,吸引存款的成本不断增加,反而可能侵蚀盈利。
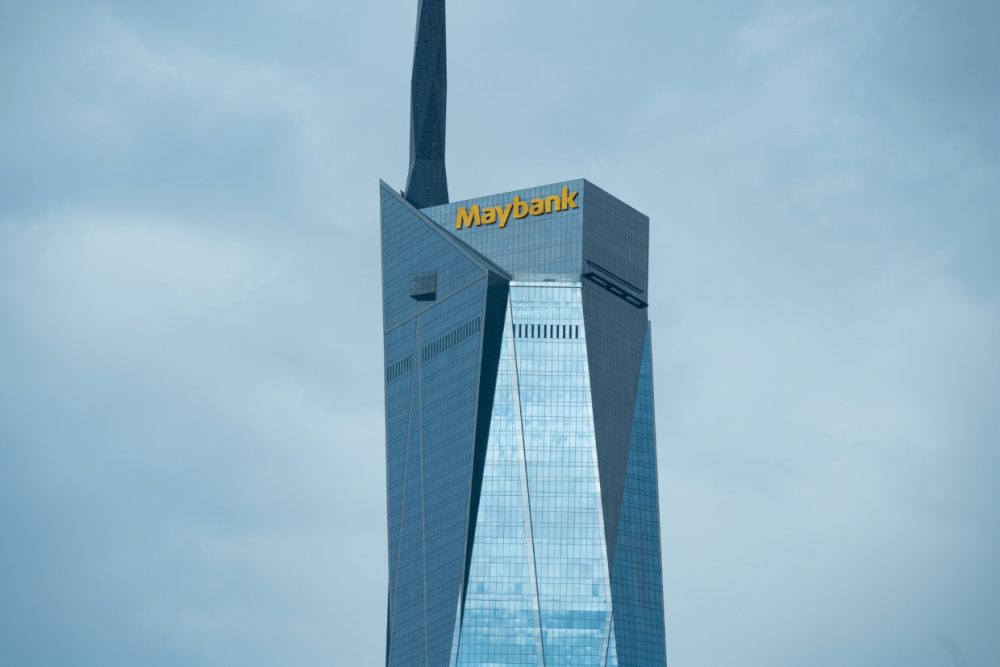
丰隆投行研究指出,马银行(MAYBANK)管理层近期在汇报会上透露,国内银行业争夺存款的竞争越来越激烈,部分同业为了吸引客户,已经愿意提供超出合理经济效益的定存利率。
不过,马银行并不打算盲目跟风。管理层表明,将继续保持审慎态度,不会为了增加存款而支付过高的利息成本。
这场存款争夺战之所以值得关注,是因为国家银行的隔夜政策利率(OPR)即使维持不变,银行之间的定存优惠仍可能因为市场竞争而不断调整。
换句话说,国行没有加息,不代表银行不会主动提高定存利率抢客。
然而,对银行来说,问题在于支付给存户的利息可以迅速增加,向贷款客户收取的利息却未必能够同步提高。
丰隆投行研究解释,目前不少贷款与标准基准利率(SBR)挂钩,只有国行调整OPR后,相关贷款利率才会随之重新定价。
这意味着,当其他银行不断推出高息定存优惠时,银行若选择跟进,便必须承担更高的资金成本,但短期内未必能够从贷款业务取得更多利息收入。
一旦这种情况持续,银行的净利息赚幅便可能受到挤压,影响整体盈利表现。
马银行管理层也估计,即使未来国行将OPR调高25个基点,银行净利息赚幅最终可能只改善1至3个基点,增幅相当有限。
主要原因是银行资产及负债的利率调整存在时间差,其中贷款资产重新定价约需1至2个月,存款负债则需3至6个月。
不过,相比部分竞争对手,马银行仍拥有一定优势。
丰隆投行研究指出,马银行拥有庞大的活期及储蓄存款(CASA)基础,这类存款的资金成本通常较低,有助银行减少对高息定存的依赖。
此外,马银行也通过商业票据、优先无抵押债券及其他融资工具筹集资金,使资金来源更加多元化,从而缓解存款竞争带来的压力。
尽管如此,若国内银行继续以越来越高的利率争取存款,整体银行业的盈利空间仍可能面对挑战。
对于普通存户而言,这场银行之间的竞争反而可能是一个争取更高定存回酬的机会。
不过,丰隆投行研究提醒,部分银行目前提供的高息优惠,可能只是为了在特定时期吸引资金,并不意味着有关利率能够长期维持。
因此,存户在选择定期存款时,除了比较利率,也应留意优惠期限、最低存款额,以及是否附带其他条件。
另一方面,若未来贷款利率上升,虽然银行有机会改善利息收入,却也可能加重借款人的每月还款负担,进一步增加信贷风险。
整体而言,大马银行业目前面对的挑战,已经不只是如何吸引更多存款,而是必须在争取客户、控制资金成本及维持盈利之间取得平衡。
丰隆投行研究目前维持马银行“守住”评级,目标价为10令吉50仙。