
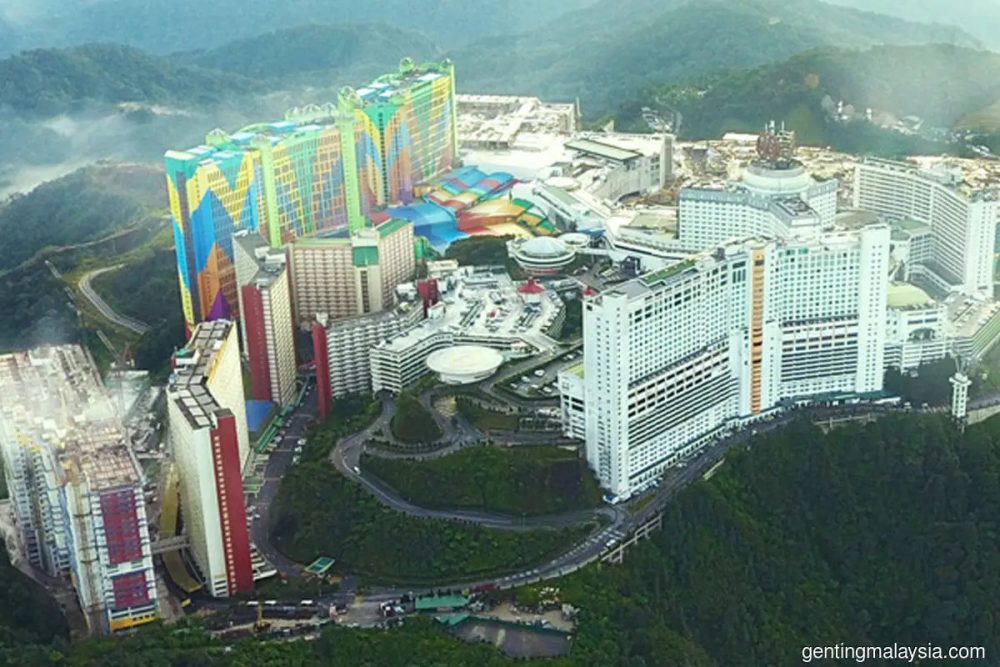
云顶集团股价刚经历近23%的单日暴跌,如今又面对沉重的债务挑战!信贷研究机构CreditSights警告,云顶不仅需要应付明年初即将到期的约25亿令吉债券,还必须为庞大的海外投资寻找资金,若无法有效改善财务状况,恐面临失去投资级信贷评级的风险。
该机构认为,云顶单靠计划中的12亿5000万令吉附加股集资,恐怕不足以彻底缓解财务压力,集团可能需要采取更积极的措施,包括出售闲置土地及其他非核心资产,以套取现金减债。
CreditSights在最新报告中指出,云顶目前面对的主要问题,并非单纯缺乏短期资金,而是整体债务水平偏高,同时仍须承担庞大的资本开销,令财务灵活性受到限制。
虽然发行附加股可以为集团注入新资金,减少对银行贷款及其他借贷工具的依赖,但相较于集团现有债务及未来资金需求,这笔集资金额所能带来的改善仍相当有限。
因此,CreditSights认为,云顶必须考虑其他筹资途径,其中脱售非核心资产,尤其是尚未开发或未充分利用的土地,将是降低债务负担、维护信贷评级的重要选项。
除了出售资产,云顶也可考虑减少派发股息、进一步筹集资本,以及加强旗下业务的盈利表现,以改善现金流及整体财务实力。
值得关注的是,云顶明年初便有一项重大偿债考验。
根据CreditSights报告,集团有一笔总值6亿1800万美元(约25亿令吉)的债券,将于2027年1月到期。
该机构预计,云顶可以通过现有现金储备,并可能配合新增借贷,安排偿还这笔到期债务。不过,若继续依赖借新债偿还旧债,也意味着集团仍须面对后续融资及债务管理压力。
另一方面,云顶正在美国纽约推进的赌场扩建投资,同样成为CreditSights关注的风险之一。
由于大型赌场开发及扩建项目往往需要投入巨额资金,若相关投资未能如预期带来足够盈利及现金流,恐进一步削弱集团的财务状况。
CreditSights也关注云顶在美国拉斯维加斯的业务表现。虽然有关赌场业务在2026年上半年出现盈利复苏迹象,但这股复苏动力能否持续,仍是决定集团未来财务表现的重要因素。
换言之,云顶如今不仅要处理现有债务,还必须确保海外赌场投资能够创造足够回报,否则集团可能同时承受偿债与资本开销的双重压力。
云顶上周五(9日)宣布,建议通过发行附加股筹集12亿5000万令吉,所得资金将用于偿还借贷及补充营运资金。
然而,这项集资计划公布后,投资者反应负面,云顶股价周一(12日)大幅下跌近23%,收报1令吉45仙,创下2007年4月以来的最低水平。
附加股集资虽然有助减轻债务负担,但对于现有股东而言,也可能带来股权稀释的问题,因此市场除了关注集团能够筹集多少资金,也会评估有关计划对每股价值及未来回报的影响。
CreditSights的分析显示,云顶接下来面对的挑战,已不只是如何筹集资金偿还到期债券,更包括是否有能力在持续投资海外业务的同时,逐步降低债务水平。
若债务负担持续沉重,而盈利及现金流又未能同步改善,集团的信贷评级便可能进一步承压。一旦失去投资级评级,未来融资成本及筹资难度也可能随之增加。
因此,云顶是否进一步出售资产、削减股息,甚至采取其他资本管理措施,将成为市场接下来密切关注的焦点。
目前,出售土地及其他非核心资产仍属于CreditSights提出的建议,并不代表云顶已经宣布相关脱售计划。
对于这家拥有庞大国内外博彩及休闲业务的集团而言,如何在偿债、扩张及维护股东利益之间取得平衡,将是未来一段时间必须面对的重要考验。