
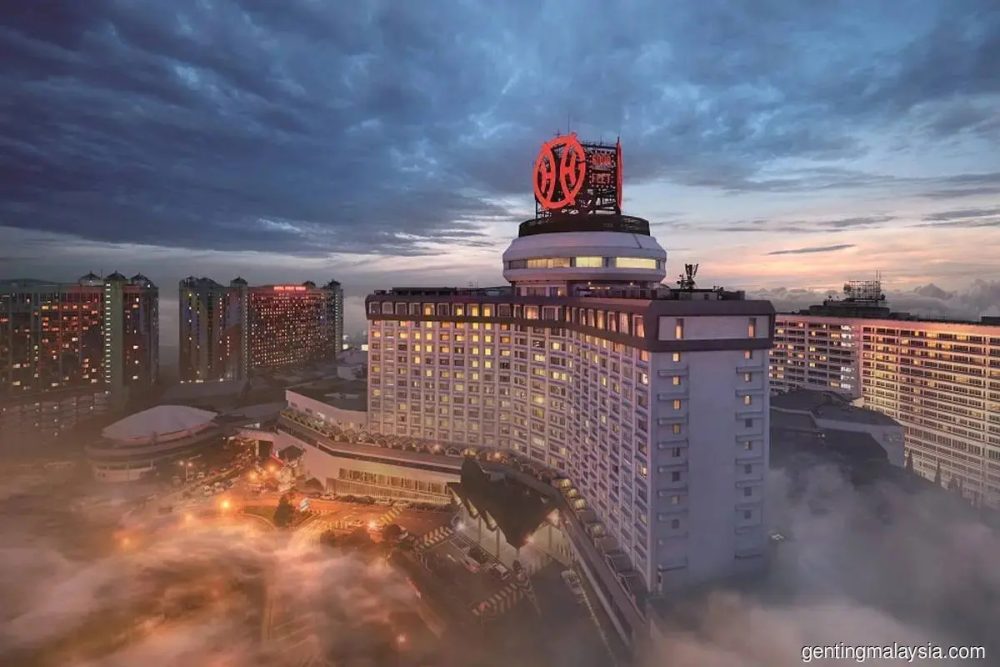
原本打算通过附加股筹集12亿5000万令吉,减轻债务负担,没想到却引发投资者恐慌抛售!云顶(GENTING,3182)今日股价遭遇猛烈卖压,半天内暴跌近19%,创下1998年以来最大跌幅,连旗下云顶大马(GENM,4715)也被拖累,双双成为马股重灾区。
云顶上周五宣布筹资计划后,市场反应明显负面。该股今日开市便从上周五的1令吉88仙,急挫15仙至1令吉73仙,跌幅达7.98%。随着抛售压力不断扩大,股价进一步下探,截至中午休市时,已跌至1令吉53仙,单日蒸发35仙,相等于暴跌18.62%。
这不仅让云顶成为全场最大下跌股,半日成交量更冲上5亿7666万5000股,位列第三大热门股。由于股价跌幅超过交易所规定的触发门槛,大马股票交易所也暂停该股的卖空活动。
母公司股价重挫,云顶大马同样难逃卖压。该股开市下跌5仙至1令吉44仙,随后持续走低,午休时报1令吉29仙,较上周五闭市价1令吉49仙下跌20仙,跌幅达13.42%,成为全场第三大下跌股。
引发这场股价震荡的导火线,正是云顶建议进行的12亿5000万令吉附加股计划。
根据公司早前公布的方案,筹得资金中,8亿令吉将用于未来12个月偿还贷款,另外4亿2950万令吉充作营运资金,其余2050万令吉则用于支付附加股发行的相关费用。
公司计划以较市场股价折价25%至30%的价格发行附加股,但具体配股比例及认购资格基准日尚未确定,预计一个月内向大马股票交易所提呈申请,并争取于2027年第一季完成,惟仍须取得交易所及股东批准。
云顶认为,通过发行附加股偿还部分债务,有助于降低负债率、改善现金流及资本结构,同时确保公司在面对即将到期的债务时,仍保有足够的财务弹性。
然而,这套被公司视为改善财务状况的方案,在分析员眼中却隐藏另一层风险。
马银行研究指出,云顶过去一直尝试通过再融资方式,利用期限较长的新债务取代原有贷款,如今突然选择发行附加股筹资,难免让市场怀疑,集团原有的再融资工作是否遇上困难。
更令投资者担忧的是,即使成功筹资12亿5000万令吉,云顶的债务状况未必能获得显著改善,但现有股东却可能面对每股盈利被摊薄的问题。
根据马银行研究估算,假设云顶使用8亿令吉偿还年利率约5.2%的贷款,每年能够节省的利息开销仅约4130万令吉,相等于该行预测云顶2027财政年核心净利的约3%。
相比之下,发行新股可能导致云顶从2027财政年起,每股净利被摊薄约18%,每股账面价值也可能减少约17%,而相关负债率预计仅从2026财政年第二季末的63%,下降约2个百分点。
换言之,云顶虽然能够减少部分利息支出,但股东需要面对的股权稀释影响,却可能远大于短期减债所带来的财务改善。
马银行研究也担心,云顶未来可能需要继续通过股权融资筹措资金,甚至为了重建现金储备而减少派息,也不排除两种情况同时发生。
基于上述风险,马银行研究虽然维持云顶盈利预测不变,却大幅调整估值,将分类加总估值法的折价幅度从71%扩大至85%,目标价由原本的2令吉88仙,一口气砍至1令吉49仙,同时把投资评级从“买入”下调至“卖出”。
另一方面,联昌研究同样认为,附加股计划很难获得投资者正面回应,因为市场普遍不喜欢现有股权受到稀释。
该行解释,虽然股东可以通过折价认购新股,或出售可转让的认购权利,抵销部分股权稀释影响,但从融资成本来看,以成本较高的股权取代成本相对较低的债务,仍可能令投资者却步。
联昌研究估算,云顶偿还贷款后,每年可节省约4130万令吉利息,扣税后实际节省约3140万令吉。不过,2027至2028财政年的每股净利仍可能被摊薄17%至18%。
该行也预计,云顶2026年的净负债率仅会从102%改善至94%,改善幅度有限。若将附加股影响纳入估值模型,其目标价可能需要调整至2令吉10仙。
尽管如此,联昌研究现阶段仍维持云顶的“守住”评级及原有目标价,等待附加股发行细节进一步出炉后再作评估。
对于云顶而言,这项筹资计划原本旨在改善集团的财务实力,但市场显然更关注另一道问题:公司是否已难以单靠现有融资渠道解决债务需求,以及未来是否还会出现进一步融资或削减股息的情况。
在附加股具体条件尚未确定之前,这些疑虑也成为投资者重新评估云顶股票价值的重要因素。