
月光族不是不会存钱,而是连出事的资格都没有!
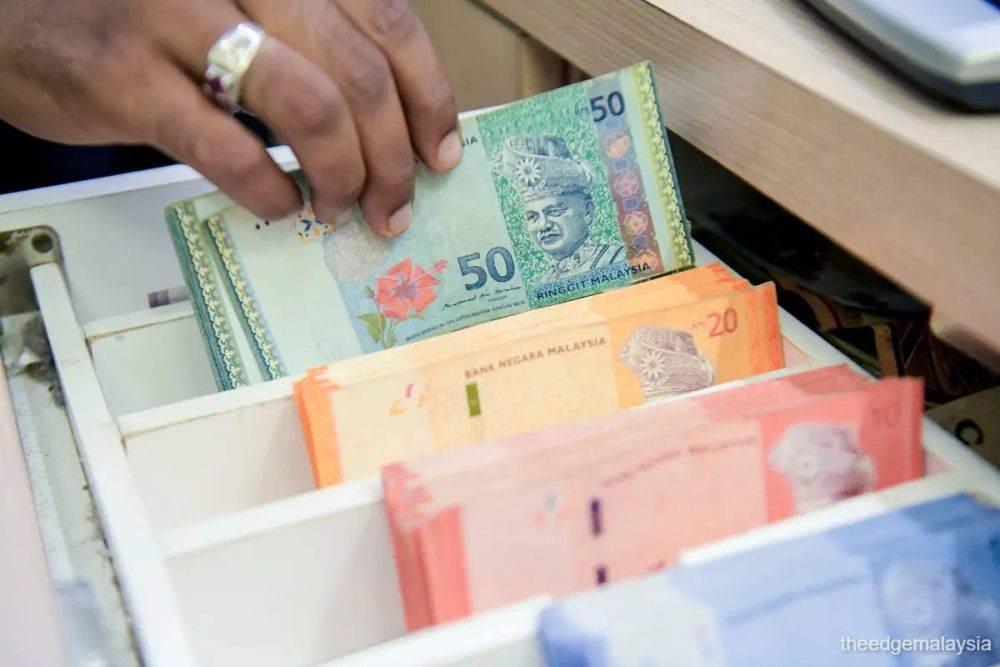
在大马最令人心酸的事情,或许不是一个人努力工作几十年仍然买不起房子,而是他明明每天准时上班、认真赚钱,却连生一场病、修一辆车的经济能力都没有。只要生活稍微出现一点意外,原本勉强维持的家庭开销就可能全面失控。更讽刺的是,当这些人陷入困境时,社会最常给他们的忠告,竟然是应该早点存钱。
有经济学者估计,约八成国人几乎每个月都把薪水花光,缺乏足够的应急储蓄。另一项数据显示,截至2025年12月,70.2%的正规领域雇员月薪不超过5000令吉。这两个数字虽然反映不同情况,却让我们看见一个值得警惕的现实:对许多打工族而言,有工作不代表有经济保障,每个月有薪水进账,也不代表生活真正安稳。
然而,真正值得批判的,不只是薪水够不够用,而是我们的社会似乎已经习惯让普通家庭独自承担所有生活风险。孩子突然生病、父母需要照顾、汽车发生故障,甚至只是暂时失去收入,都可能让一个家庭陷入财务危机。政府可以要求人民做好理财规划,银行可以提醒客户保持良好信用记录,雇主也可以强调员工必须提高生产力,但问题来了,当一个家庭已经尽力维持生活,却还是没有能力应付突发开销,到底还有谁应该为他们提供保障?
更荒唐的是,越需要经济援助的人,往往越难通过正常渠道借到钱。银行审核贷款必须评估借款人的还款能力,这当然有其道理,但现实中的矛盾是,有能力还钱的人通常较容易获得贷款,真正急需周转的人却可能因为收入不足或信用记录不佳而被拒绝。当正规融资的大门关上,部分人最终转向大耳窿,结果原本只是几千令吉的燃眉之急,却可能演变成更难摆脱的债务问题。一个社会如果让经济最脆弱的人连寻求援助都如此困难,又怎么能只责怪他们不会管理金钱?
我们也不能否认,有些月光族确实存在过度消费的问题。为了买新手机、换豪车、追求名牌而不断借贷,这种生活方式当然值得批评。但如果把所有月光族一概归类为不懂节制,未免太过简单。一个月入3000令吉的人,扣除房租、交通、伙食、家庭开销及其他必要支出之后,究竟还能剩下多少?更何况,有些人不是一个人生活,而是靠一份薪水养活一家人。要求他们必须存下三个月甚至六个月的应急基金,道理谁都明白,但现实是,如果连这个月都过得吃力,下个月的钱又要从哪里存起?
政府真正需要重新思考的,是如何让普通家庭面对突发困难时,不必第一时间依靠借贷求生。例如,改善紧急援助的申请程序、加强短期失业及收入中断期间的支援、提高正规债务咨询服务的便利性,并确保真正有困难的人能够及时获得协助。这些措施未必能让人民马上变得富裕,却至少可以减少一个家庭因为一场意外,就从勉强过日子跌入长期债务的风险。与此同时,企业也不能一边要求员工提高效率、创造更多价值,一边对员工能否维持基本生活视而不见。
我们常常听见经济增长、投资增加、就业市场稳定的好消息,但衡量一个国家是否真正进步,不能只看这些漂亮数字。试想想,如果一个国家有大量人民每天努力工作,却依然不敢生病、不敢失业,甚至不敢面对任何突发开销,那么再亮眼的经济成绩,也无法掩盖基层家庭缺乏保障的现实。
说到底,月光族问题不应该只是一堂教人民如何省钱的理财课,更是一道考验政府、企业和社会责任的题目。人民当然有责任管理自己的财务,但一个正常运作的社会,也应该让认真工作的人拥有基本的生活安全感。
最值得反思的是,当一个人已经把大部分时间用来赚钱养家,却还是必须靠借未来的钱,才能解决今天的问题,我们究竟应该批评这个人不会存钱,还是应该检讨为什么一个普通人想要安稳过日子,竟然变得如此困难?
如果连努力工作都换不来最基本的安全感,那么真正需要改变的,恐怕不只是人民的消费习惯,而是整个社会对普通打工族的保障方式。