
每10名公积金局会员,目前只有约4人具备达到基本退休储蓄水平的条件。政府希望在未来4年把这个比例提高至6人,让更多大马人在60岁退休时至少拥有39万令吉储蓄,降低晚年面对“钱不够用”的风险。
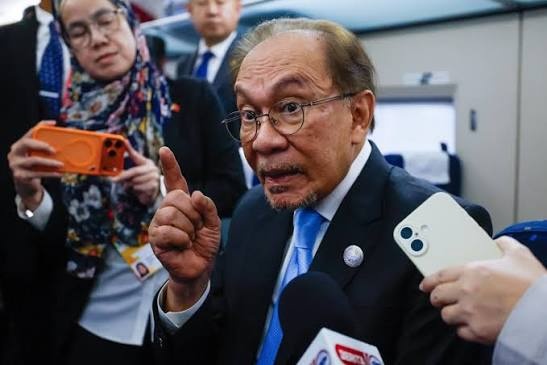
首相拿督斯里安华指出,虽然我国退休储蓄情况已有改善,但仍有相当多民众可能在退休时面对储蓄不足,而退休后的生活并不是短短几年,部分人可能需要依靠退休金生活长达20至25年。
按照公积金局目前的退休收入充足框架,39万令吉属于“基本储蓄”水平,作为会员到了60岁后应付基本退休生活的参考标准。
安华今日为2026年国际社会福利会议致词时,提出政府希望在2030年前,让约60%公积金会员能够达到有关水平。
由于安华未克亲自出席,其讲稿由第二财长拿督斯里阿米尔韩查代读。
不过,退休储蓄不足只是大马未来面对的其中一道难题。随着人口结构快速改变,我国也必须开始为越来越庞大的老年人口做好准备。
大马早在2021年便进入人口老龄化社会,当时65岁及以上人口已经超过总人口7%。按照目前趋势,到了2048年,预计每7名大马人当中,就有1人年龄达到65岁或以上,届时我国将迈入高龄社会。
这意味着未来需要承担退休储蓄、医疗、长期照护及社会福利开销的人数将持续增加,而劳动人口比例也可能面对变化。
政府因此推出《2025至2045年国家老龄化蓝图》,从经济、就业、教育、社会保障、医疗及长期照护等不同领域,为人口老化提前布局。
安华也强调,政策不能只停留在长期规划层面,预料推出的《国家老龄化白皮书》必须进一步把有关方向转化成实际行动。
另一个越来越明显的问题,则是传统社会保障制度未必追得上就业模式变化。
目前仍有数以百万计大马人在正规雇佣体系之外工作,包括自雇人士、零工经济从业者及其他非传统就业群体,但我国不少退休及社会保障制度,长期以来主要围绕固定雇佣关系建立。
随着工作模式改变,如果保障制度没有同步调整,越来越多人可能到了退休年龄才发现,自己累积的储蓄及社会保障并不足够。
安华形容,对政策制定者而言,退休可能是一项需要规划20至30年的长期课题;但对于每天面对房租、伙食、贷款及家庭开销的普通家庭来说,他们真正能够考虑的,可能只是如何撑过眼前这一星期。
因此,2030年“每10人有6人达到39万令吉”的目标,真正考验的不只是公积金会员能存多少钱,也包括收入、就业稳定性及社会保障制度,能否让更多人拥有长期储蓄的能力。