
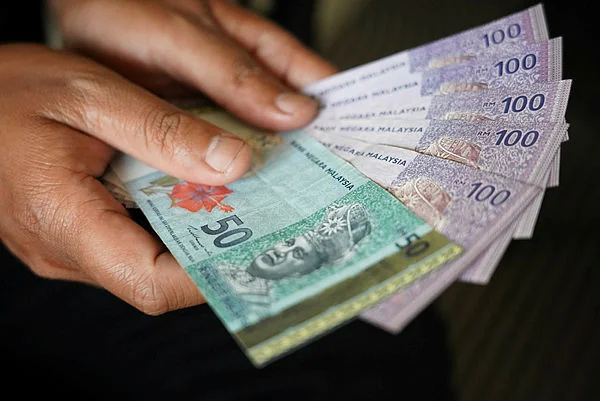
对不少年轻人而言,政府再推出一张援助卡或一张购书券,未必比直接把钱交到他们手中来得实际。人民公正党青年团执委诺阿米丽雅说,她过去与青年交流时得到的讯息相当直接——他们最希望2027年财政预算案带来的,是现金援助。
她在《出去一下》(Keluar Sekejap)播客“Kena Soal”系列节目中指出,自己去年曾参加两场市民大会,与年轻人面对面交流,而无论谈到购书券还是各种形式的援助卡,许多人最终仍把“现金”列为最实际的选择。
目前政府的生活援助本来就同时存在现金及非现金模式,例如慈悯现金援助金(STR)属于现金援助,而慈悯基本援助金(SARA)则通过MyKad额度购买指定基本用品。政府此前在国会解释,两种模式并行,是希望兼顾使用弹性及援助用途。
不过,青年面对的问题并不只有日常开销,买房也越来越成为一道难题。
诺阿米丽雅说,即使政府提供首购族优惠,一些年轻人仍未必把这些措施视为最直接的援助。她以50万令吉或以下首间房屋的印花税优惠为例,认为政策虽然可以降低部分置业成本,但对手上没有足够现金的年轻人来说,眼前最大的难题往往仍是头期和整体负担能力。
更明显的变化是,买房已经不再是所有Z世代进入社会后的第一目标。
一些年轻人工作地点尚未稳定,未来可能随时换城市或转换职业,因此宁愿先租房,不急着背上一笔长达数十年的房贷。对于收入仍在起步阶段的人而言,一次拿出首期款项,也可能比每月供款本身更困难。
诺阿米丽雅认为,这并不意味着政府可以任由年轻人长期只能租房,而是需要继续提供可负担房屋、先租后买及信贷担保等不同管道,让有置业意愿者有机会逐步进入房产市场。
另一边厢,巫统女青年团成员莎梅莉雅则从“依赖援助”的角度提出另一种看法。她认同政府有责任在人民面对经济压力时给予协助,但认为年轻人也必须思考,这种依赖能够持续多久。莎梅莉雅此前曾担任巫统女青年团宣传主任,有关职位本月已由诺雅娜接任。
她尤其关注年轻人的债务问题,包括近年来越来越普遍的“先买后付”(BNPL)消费方式。青年债务及BNPL风险今年也曾在国会受到讨论,有议员要求政府关注年轻人过度借贷及财务韧性下降的问题。
在住房方面,莎梅莉雅认为,社交媒体所塑造的生活方式,以及同龄人之间不断比较,也可能让一些青年把目标定得超出自身能力。
她建议年轻人不必一步到位追求理想住宅,可以从自己真正负担得起的入门房产开始,并优先建立储蓄与财务缓冲,避免为了追上别人的生活方式,让自己过早背负沉重债务。
两人的看法虽然着重点不同,却反映出同一个现实:年轻人关心的不只是政府“有没有给援助”,而是援助能否真正解决眼前的现金流、住房与债务压力;与此同时,如何让青年逐渐摆脱长期依赖,也成为2027年财政预算案面对的另一项课题。