
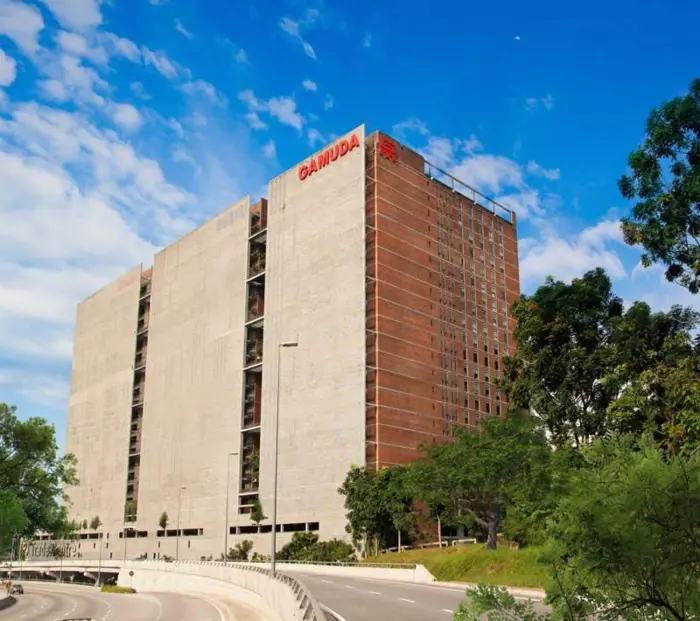
在强劲合约流入及清晰项目储备支撑下,金务大(GAMUDA,5398,主板建筑股)的订单总额有望在今年底增至600亿令吉,较原定500亿令吉目标高出约20%。
银河证券国际分析员指出,金务大最新在澳洲取得价值6亿2400万澳元(约18亿令吉)的合约,使该公司2027财政年迄今累计新获合约额达到102亿令吉,并将截至今年9月的订单总额推高至625亿令吉。
最新获标项目包括西雪梨伊莉莎白路升级工程,以及玛姆雷路(Mamre Road)升级工程第二阶段项目,由澳洲金务大工程公司与B.M.D建筑公司组成的合资企业取得。
上述项目进一步扩大金务大在新南威尔斯州的道路基础设施版图。目前,该公司在当地已承接科夫斯港绕道工程、M1太平洋高速公路黑丘至多马哥延伸段,以及里奇蒙路M7升级工程。
分析员指出,最新合约的重要性不仅在于规模,也在于项目来自金务大的合作客户——新南威尔斯州政府,有助进一步巩固该公司在当地道路及铁路基础设施领域的项目纪录。
此外,金务大本月也取得雪梨地铁西线帕拉玛塔综合车站发展项目,成为该公司在雪梨地铁西线9个车站中取得的第6个项目。
分析员估计,若以每月约10亿令吉的订单完成率计算,并假设接下来没有进一步获得新合约,金务大在2026年底的订单总额仍可达到550亿至560亿令吉,较原定500亿令吉目标高出约10%。
不过,考虑到目前强劲的项目储备及持续获标势头,分析员预计,金务大的订单总额在2026年底有望进一步达到600亿令吉。
分析员认为,现阶段金务大的主要驱动力,已逐渐从单纯取得新合约,转向能否将庞大的订单储备转化为实际盈利,以及最终盈利表现能否超越市场对2027财政年的每股盈利预测。
“我们认为,金务大目前更重要的关键驱动因素是盈利兑现(相较于取得合约),以及超越市场对2027财政年每股盈利预测的能力。”
在盈利表现方面,分析员预计,金务大2026财政年末季(截至7月31日)的核心净利将达到3亿7600万令吉,按年增长13%。
与此同时,随着订单持续执行及项目储备保持强劲,分析员预计金务大的盈利增长趋势可延续至2027财政年。
银河证券国际维持金务大“增持”评级,并维持6.05令吉目标价。