
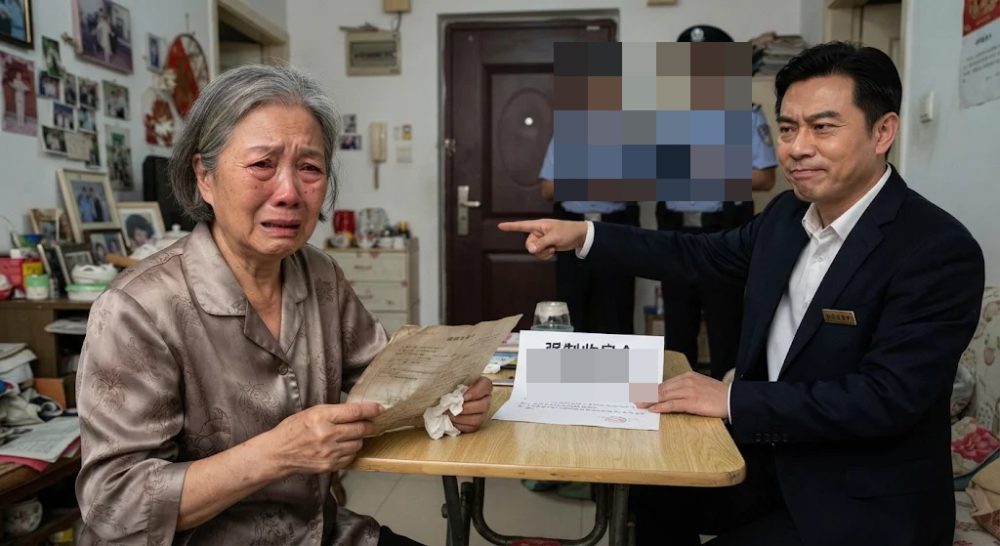
新加坡一名83岁老妇因经济拮据向儿子的朋友借钱,没想到对方竟利用她的困境,以低于市价近百万新元的价格取得她的洋房,之后再以380万新元(约1211万令吉)转售。高庭审理后认定男子涉及欺诈性不实陈述及不当影响,判令他向老妇支付118万8800新元(约379万令吉),另加利息。
根据法庭文件,老妇谢彩虹(译音)原本与丈夫及两名孩子居住在丽苑通道22号的一栋洋房。丈夫于2015年健康状况转差后,家庭收入受到影响,而成年子女也无力提供经济援助,迫使她向外借钱应付生活开销。
老妇于2016年经儿子介绍认识林显超(译音),并向对方借取5万新元(约15万9438令吉)。她后来多次向男子借钱,双方逐渐建立信任关系。老妇形容对方对自己十分照顾,甚至比亲生孩子还要亲近,因此没有怀疑对方的意图。
双方对最初贷款的条件说法不一。男子声称,5万新元借款附带1万新元(约3万1888令吉)利息,必须在24周内偿还,并指老妇尚欠3万零200新元(约9万6300令吉)。老妇则否认曾同意这项利息及还款期限。法官最终认定,她仍须偿还的相关欠款为2万零200新元(约6万4413令吉)。
随着借贷关系持续,男子开始安排涉及洋房的交易。2016年至2019年期间,双方先后签署4份购屋选择权协议,新文件均在旧协议到期前签订。
老妇表示,她原以为这些文件只是贷款抵押安排,并相信男子曾承诺,日后房屋出售后会与她分享收益,因此才同意签署最后一份协议。
不过,这栋洋房最终在2019年以200万新元(约637万7514令吉)售予男子的妻子。到了2023年,该房产再转售给第三方买家,成交价达到380万新元(约1211万7277令吉)。
法庭审理期间,估价报告显示,洋房在2019年11月的实际市场价值约为295万新元(约940万6833令吉),意味着当年的交易价格比市值低出95万新元(约302万9319令吉)。
法官认为,男子清楚老妇正面对经济困难,却仍利用双方的信任关系,促使她签署相关协议,以明显低于市场价值的价格取得房产。法官也指出,老妇年事已高,丈夫当时健康状况不佳,经济及家庭压力使她处于较脆弱的处境。
此外,男子未能向法庭证明自己曾支付50万新元(约159万4379令吉)的购屋选择权费用,法官因此不接受他的相关说法,并认定他曾作出欺诈性不实陈述及对老妇施加不当影响。
经过各项款项核算,法庭裁定男子须支付50万新元的未付购屋选择权费用,以及95万新元的房产低价交易赔偿,两项金额均须附加利息。
另一方面,老妇仍须偿还男子17万200新元(约54万2726令吉)的贷款及预付款,以及另外9万1000新元(约29万177令吉)的借款。扣除合计26万1200新元(约83万2903令吉)后,男子最终须向老妇支付118万8800新元(约379万794令吉),另加法庭判词所规定的利息。
这宗纠纷也反映出,涉及私人借贷及房产转让时,双方签署的文件、交易价格与实际付款情况,都可能成为法庭判断的重要依据。尤其当交易涉及年长者或经济上处于弱势的一方,是否存在利用信任关系促成交易,更是法庭审理时需要考量的因素。