
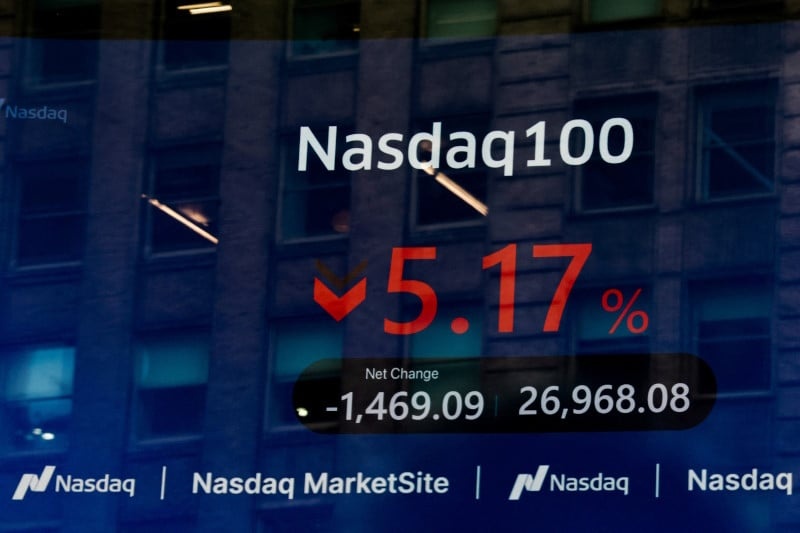
美国科技股遭遇新一轮重挫,人工智能(AI)相关企业成为这波抛售潮的重灾区。纳斯达克综合指数11月5日单日下跌5.5%,纳斯达克100指数成分股市值更蒸发约2.5兆美元(约10.1兆令吉),投资者开始重新评估AI产业未来的增长空间及巨额基建投资能否带来相应回报。
这轮跌势也蔓延至美国其他主要股指。标准普尔500指数收市滑落4.4%,创下2025年4月以来最大单日跌幅;道琼斯工业平均指数也下挫3.4%,前一日美国中期选举结束后累积的涨幅全数回吐。
半导体企业承受的压力尤其明显,费城半导体指数单日暴跌12.25%,创下2020年3月以来最大跌幅之一。个别晶片企业方面,辉达股价下滑约9.3%,超微半导体(AMD)跌幅更超过17%,美光科技也挫跌约17%,闪迪(SanDisk)更下跌超过22%。
市场对AI产业前景转趋谨慎,与美国中期选举后的政治局势变化有关。民主党候选人在多个州及地方选举取得胜利,部分胜选者曾提出限制数据中心扩建,甚至主张暂缓新项目的建设计划,引发投资者担心相关政策可能改变AI产业的发展速度。
数据中心是支撑AI运算的重要基础设施,兴建过程需要投入大量资金,同时消耗庞大电力及水资源。近年来,部分社区对数据中心带来的能源需求及用水负担表达反对,地方政府未来如何审批相关项目,也成为科技企业扩张业务必须面对的挑战。
除了政治因素,投资者对AI企业的盈利能力也开始出现疑虑。尽管科技公司持续投入巨额资金兴建数据中心、采购晶片及扩充运算能力,但市场越来越关注这些投资何时能够转化为实际收入,以及相关企业能否承担持续增加的融资成本。
英国财富俱乐部首席投资策略师斯特里特分析认为,市场对AI投资的态度正在转变,尤其当庞大的基础设施开销,遇上数据中心建设可能放慢的前景,投资者对整个产业链的信心也受到冲击。
市场人士指出,这波跌势不只是个别科技企业的股价调整,也反映投资者开始重新衡量AI热潮背后的成本与商业回报。随着数据中心建设、晶片需求及融资环境出现更多不确定因素,相关企业未来的投资计划与盈利表现,将继续受到市场关注。