
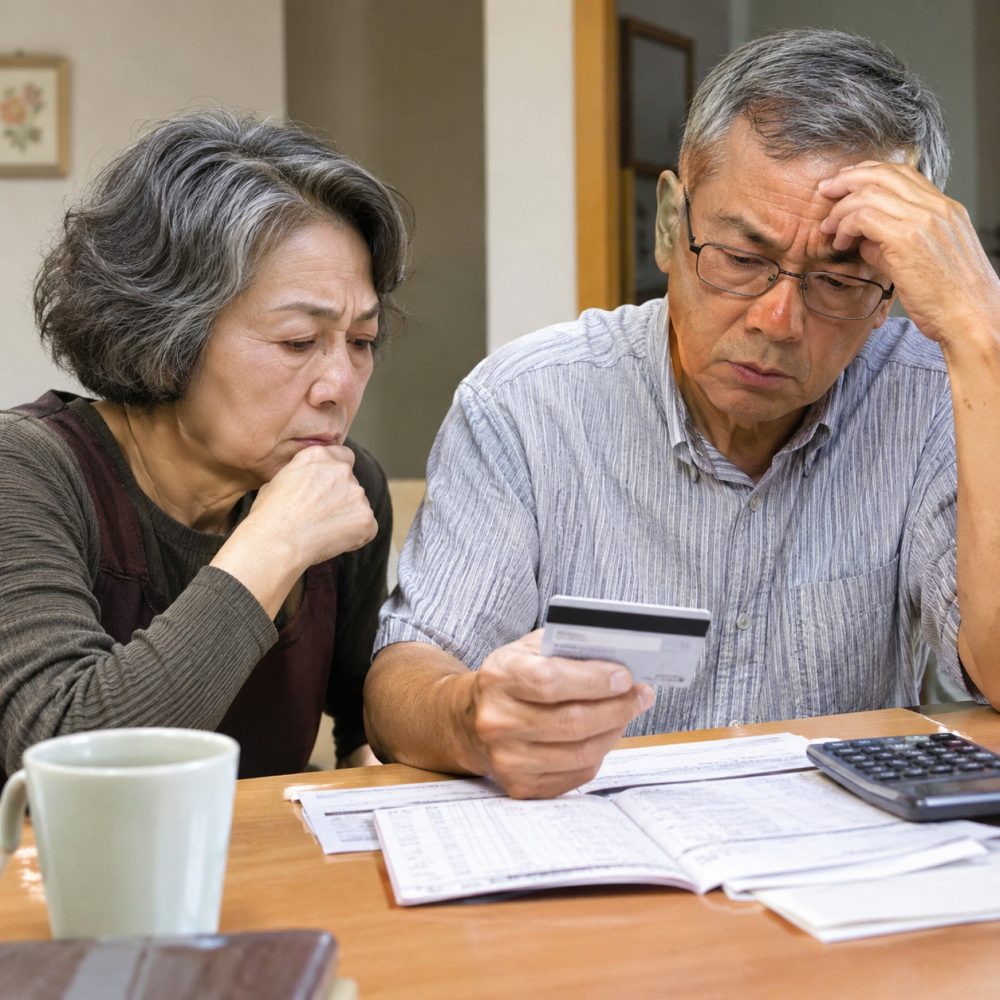
每个月领取27万日圆(约6930令吉)退休金,生活开销却可能高达30万日圆(约7700令吉),看似相差不大,长期下来却足以让退休储蓄不断缩水。日本一对老夫妇原以为自己生活节俭,直到银行存款所剩无几,才发现问题竟出在平日热衷的消费积分活动。
据日本媒体《THE GOLD ONLINE》报道,73岁的佐佐木(化名)曾在大型企业任职,65岁退休时领取2000万日圆(约51万3200令吉)退休金,与妻子原本打算靠着积蓄及每月领取的退休金,安稳度过晚年。
夫妻俩退休后卖掉市中心公寓,搬往郊区居住。扣除购屋及搬迁费用后,手头上仍有1100万日圆(约28万2300令吉)存款,让他们认为往后的生活应该不成问题。
两人平时没有购买奢侈品的习惯,虽然每年安排两次旅行,但主要利用信用卡累积的飞行里程兑换机票,全年自费旅费也尽量控制在10万日圆(约2566令吉)左右。
然而,退休第5年,佐佐木查看银行户头时,才发现原本的1100万日圆已跌破600万日圆(约15万4000令吉)。当时他虽然觉得奇怪,却没有认真追查原因,直到73岁时,存款进一步跌至不足300万日圆(约7万7000令吉),才开始担心退休金可能不够用。
夫妻俩重新检查日常开销后,终于发现自己不知不觉养成了为了赚取积分而消费的习惯。原来,他们曾在便利店看到信用卡积分宣传,认为与其开车到超市购物,不如步行到附近便利店,既能省下汽油费,又可以累积积分。
久而久之,两人购物时越来越在意能够赚取多少积分,却没有认真计算实际支出。佐佐木回想,自己几乎每天都会不经意花掉2000至3000日圆(约51至77令吉),长期累积下来,已经是一笔不小的数目。
除了日常消费,家中更换老旧电器及维修房屋,也不时出现大笔开销。当每月退休金不足以支付全部费用,夫妻俩便不断动用储蓄填补差额,最终导致存款持续减少。
认清财务状况后,佐佐木与妻子决定暂时取消每年两次的旅游计划,并重新调整消费习惯,希望先保住剩余的退休储蓄。
这起个案也反映,退休后最容易被忽略的财务风险,未必来自一次过的大额消费,而是日常小额支出长期超出收入。信用卡积分虽然能带来优惠,但若为了赚取积分而增加不必要的消费,最终省下的钱,可能远远比不上额外花掉的金额。