
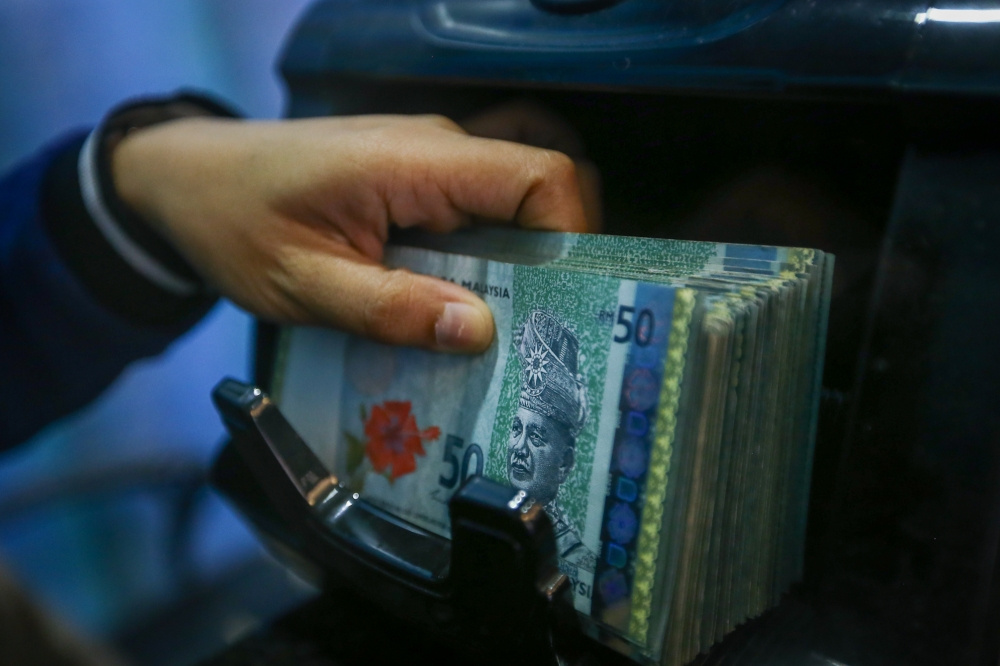
结婚聘金一定要拿来办婚宴、摆酒席吗?大马公共卫生组织(Public Health Malaysia,PHM)提出一个不同的理财观念,认为与其把大笔聘金花在只有一天的婚礼上,不如把钱存入公积金户头,作为送给另一半的长期财务保障,甚至可能成为婚后最有价值的一份礼物。
该组织近日在社交媒体分享有关婚姻理财的贴文,并提及本地政治人物赛沙迪与艺人贝拉阿斯蒂拉(Bella Astillah),借此讨论以公积金储蓄作为结婚聘礼的好处。
PHM指出,传统婚礼的聘金往往用于支付酒席、餐饮、婚礼布置及其他筹备费用,虽然能够让新人拥有一场难忘的婚礼,但不少开销在婚礼结束后便没有留下实际的经济价值。
相比之下,如果将10万令吉聘金存入另一半的雇员公积金局(KWSP)户头,让这笔钱继续赚取年度派息,随着时间累积,未来可能增长至相当可观的数额。
该组织举例,假设一笔10万令吉的公积金储蓄,每年平均获得5%派息,而且期间没有额外存款或提款,那么经过28年后,这笔钱理论上可以增长至约39万2000令吉。
换句话说,一份价值10万令吉的结婚聘礼,经过长期复利累积,有机会增加近30万令吉,让原本一次性的婚礼开销,转化为伴侣未来的退休储蓄。
不过,PHM也提醒,这只是根据假设派息率作出的计算,实际增长金额仍取决于公积金局每年公布的派息表现,并不保证一定能够达到有关数额。
此外,一旦有关款项正式存入受赠者的公积金户头,赠送者便不能随意要求收回,相关储蓄属于受赠者的资产,并须遵守公积金局的提款规定。
该组织认为,这种安排的意义,不仅是让新人在结婚时获得一笔储蓄,更重要的是为日后年老、退休或面对财务需求时,预先建立经济保障。
然而,PHM也强调,公众不应该因此认为结婚一定需要准备10万令吉聘金,因为每个人的经济能力不同,真正重要的是双方愿意为未来作出规划。
即使只是1000令吉或5000令吉,只要能够长期储蓄并妥善管理,同样可以随着时间累积收益,成为一份具有实际意义的礼物。
这项理财观念也不局限于准备结婚的情侣。已经结婚的夫妻,同样可以在结婚纪念日或其他特别日子,定期为另一半的公积金户头存钱,作为表达关心及感谢的方式。
PHM强调,婚姻的财务规划不能只考虑婚礼当天需要花多少钱,更应该思考夫妻在未来几十年如何维持经济稳定,以及如何照顾彼此年老后的生活。
“婚礼只有一天,但婚后的生活可能长达几十年。”
该组织认为,真正有意义的结婚礼物,不一定是婚礼当天最豪华、最引人注目的东西,而是多年以后,当夫妻逐渐年老时,依然能够为他们提供实际帮助的资产。