
中东冲突持续升温,但对大马金融体系而言,真正值得担心的,并不是某一个单独冲击,而是油价、供应链、资金流动、利率和企业现金流同时承压后,风险会不会相互叠加。
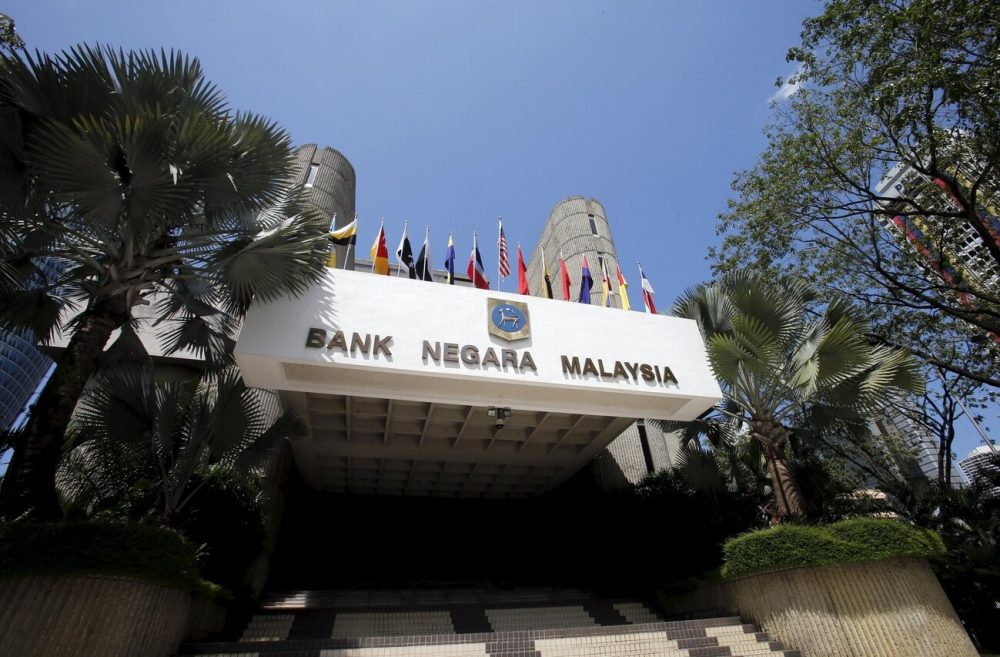
国家银行最新观察报告指出,目前我国银行体系、保险领域及资本市场仍有足够缓冲,应付来自中东局势的外部震荡。换句话说,风险正在增加,但暂时还没有演变成系统性金融压力。
国行特别关注的,是外部冲击会不会先从企业和家庭层面慢慢累积,再传导到金融机构。尤其是现金储备较薄、利润空间有限的企业,一旦面对运输成本上涨、原料变贵、客户迟付款,偿债能力就可能开始受到影响。
从目前情况来看,这类压力已经在部分中小企业身上出现,特别是交通物流、批发零售、建筑及部分制造领域。
不过,整体企业贷款素质暂时没有明显恶化。截至今年6月,企业减值贷款率维持在2.8%,显示大多数企业仍有能力应付现有融资。
银行体系本身的基本盘也相对稳固。国行数据显示,整体资本适足率为17.9%,远高于最低监管要求;整体贷款减值率只有1.4%,说明坏账水平仍低。
银行手上的流动性也相当充足。整体流动性覆盖率达到149.6%,净稳定资金比率则为114.7%,两项指标都高于监管底线。
真正开始升温的,是金融市场波动。
随着中东局势持续不明朗,加上美国利率预期不断变化,全球资金重新调整布局,大马也无法置身事外。国行指出,国内金融市场压力指数目前平均为9%,已经高于2021年至2025年平均的7.4%。
不过,资金并没有明显大举撤离。虽然外国投资者不断调整投资组合,今年以来外资持有的大马政府债券仍增加81亿令吉。
外汇市场也维持正常运作,平均每日成交额约219亿美元,相等于约894亿令吉。马币兑美元今年以来按年只贬值0.43%,国行认为,本地经济基本面仍在支撑汇率稳定。
国行更担心的,是如果中东冲突拖得更久,情况就可能不同。
一旦局势进一步恶化,大宗商品价格可能再次上冲,供应链受阻情况也可能持续,最终拖慢全球经济。届时企业成本会上升、消费能力可能减弱,银行面对的信贷风险及融资压力也会跟着增加。
与此同时,避险情绪一旦升温,国际资金可能快速流动,影响债券回酬率、汇率、资产价格及市场流动性。
银行目前也面对另一个趋势,就是争夺存款的竞争越来越激烈,导致部分融资成本逐步上升。
不过,国行认为,这种压力目前仍在可控制范围内,还没有影响银行继续放贷和支持经济活动的能力。
国行也指出,年初进行的宏观压力测试,已经把地缘政治恶化、供应链受阻、商品价格上涨及全球风险规避等情况纳入模拟。
结果显示,即使外部环境进一步转差,我国金融体系整体仍有能力承受冲击。
因此,目前真正需要关注的,并不是“大马会不会马上爆金融危机”,而是中东冲突如果拖长,企业成本、家庭偿债、资金流动和银行融资压力会不会同时恶化。
国行接下来将继续紧盯这些风险,尤其是脆弱企业、家庭还款能力、银行资金情况,以及金融市场波动会不会把外部冲击进一步放大。