
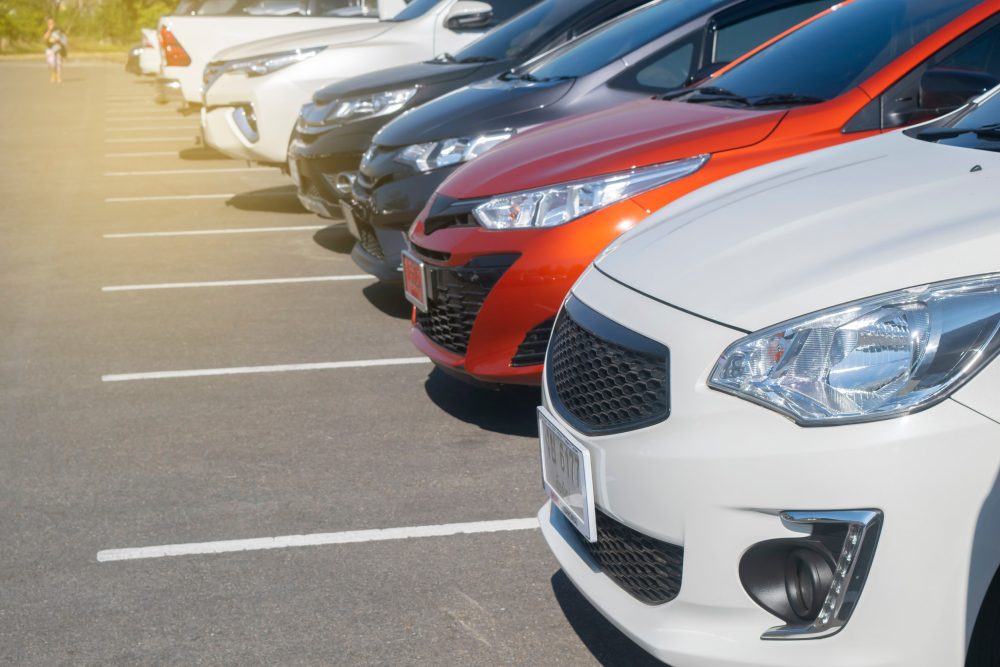
一次付清车款,看起来最省事,也不用背负每月供车压力,但“没有贷款”不代表一定最划算。美国理财分析指出,对于手上现金充裕的消费者来说,买车真正需要比较的,不只是贷款利息,而是把数万美元一次锁进不断贬值的汽车后,所失去的资金灵活性与其他用途。
调查显示,美国不同年龄层对现金买车的接受程度并不一样。约两成婴儿潮世代或更年长消费者会选择全额现金购车,Z世代比例则接近一半。
与此同时,2026年第一季信用状况最优良的借款人,新车贷款平均利率约4.55%,二手车则约6.30%。
这也意味着,对于能够取得较低贷款利率的人而言,“有钱就全额付清”未必是唯一选择。
截至今年5月,美国一辆典型新车售价已达4万9220美元(约20万令吉)。如果买家直接拿出这笔现金,虽然完全避开贷款利息,却也等于一次把大笔流动资金转换成持续折旧的资产。
汽车最大的特点之一,就是买到手后价值通常一路下降。
数据显示,新车在购买后的头两年可能已经贬值约30%,随后每年仍可能再折旧约8%至12%。
因此,一辆约5万美元(约20万4000令吉)的新车,即使完全没有贷款,也可能在短短几年内损失相当可观的价值。
这也是为什么部分理财人士认为,与其把所有现金一次投入汽车,不如比较贷款成本后,再决定是否只支付部分车款。
例如,若贷款利率约4%至6%,买家可以保留部分资金继续投资、作为紧急储备,或应付其他家庭开销。
以美国股市为例,标普500指数自1957年以来长期年化回报率约10%。不过,投资回报从来没有保证,市场也可能出现亏损,因此这并不代表“贷款买车一定比现金买车赚”。
真正需要计算的是机会成本。
如果为了省下5%的车贷利息,却把原本能够随时动用的数万美元全部投入汽车,那么遇上房屋维修、医疗费用、失业或其他突发开支时,家庭可能反而失去现金缓冲。
尤其对储蓄较多的年长消费者而言,一次拿出5万美元(约20万4000令吉)买车,看起来只是“把车付清”,实际上也代表这笔钱从此失去流动性。
假设一辆车售价5万美元,如果只支付一半车款,仍可留下2万5000美元(约10万2000令吉)。
这笔资金可以留作紧急备用金,也可以用于其他投资或生活需要。
对于已经有车贷的人来说,也未必只能一路供到结束。
若之后市场利率下降、个人信用改善,或原有贷款条件不理想,可以考虑汽车贷款再融资,以新的贷款取代旧贷款。
相关资料显示,部分进行车贷再融资的借款人,在整个贷款期间平均可节省约1346美元(约5500令吉);若改用较短贷款期限,平均节省金额甚至达到6291美元(约2万5700令吉)。
不过,实际能否省钱仍要视新旧利率差距、手续费、剩余贷款期限及贷款余额而定。
除了车价和贷款,保险也是不少买车人容易忽略的长期成本。
美国汽车保险保费在2020年至2025年间上涨约29.3%,意味着即使已经全额付清汽车,每年仍必须面对保险、维修、路税、轮胎及其他持有成本。
因此,“现金买车还是贷款买车”没有一个适用于所有人的标准答案。
如果贷款利率很高,又有足够紧急储备,现金买车确实可以省下不少利息;但如果能够取得较低利率,而且一次付款会明显减少手上的现金储备,那么保留部分资金可能更具弹性。
真正需要问的,并不是“我有没有能力一次付清”,而是付清车款之后,自己还剩多少现金。
毕竟,汽车会不断贬值,但家庭遇到突发情况时,最需要的往往不是一辆完全没有贷款的车,而是随时能够动用的钱。