
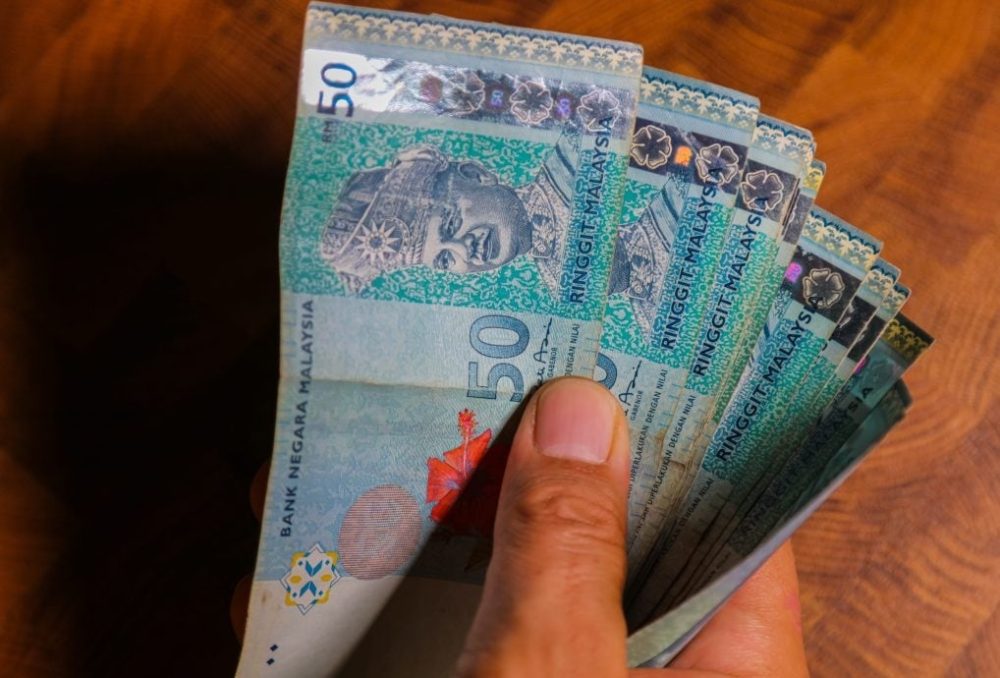
大马已把60岁时拥有65万令吉储蓄,列为“充足储蓄”参考水平,但现实却是,许多家庭连突然拿出1000令吉应急都困难。两者之间的巨大距离,正反映大马家庭面对的真正财务压力,并不只是退休钱不够,而是很多人连眼前的突发开销也缺乏缓冲。
国家银行《2024年金融能力与普惠调查》显示,61%的大马人若突然面对1000令吉紧急开销,会感到困难;与此同时,只有37%的人一旦失去收入来源,手上的资金足以支撑超过3个月生活。
这意味着,对许多家庭来说,65万令吉退休储蓄是20至30年后的目标,但眼下更迫切的问题,是汽车突然坏掉、家人生病、工时减少或突然失业时,手中究竟有没有一笔能够立即使用的钱。
大马博特拉大学个人财务规划教授莫哈末法兹里沙布里,以及马大商业与经济学院高级讲师阿米拉莎扎娜马格里认为,可以用一个简单的“1000令吉测试”来衡量家庭财务韧性。
如果一个家庭遇到1000令吉突发开销,就必须刷信用卡、借钱、卖掉长期投资,甚至动用退休金,说明即使账面上拥有资产,实际上的现金缓冲仍然不足。
从国家整体数据来看,大马家庭的财务状况并不算差。
国家银行数据显示,截至2025年底,家庭金融资产按年增长6.2%,公积金及银行存款占整体家庭金融资产的68%,而家庭金融资产总额相当于家庭债务的2.1倍。
这些数字从宏观角度看来相对稳健,却不代表每一个普通家庭都拥有足够现金面对突发事件。
一个家庭可能拥有房子、公积金、股票或单位信托,账面资产不少,但这些资产并不一定能在需要钱时马上变成现金。
这也突显“有资产”和“有现金”其实是两回事。
房产可以长期增值,投资可以累积财富,公积金则保障退休生活,但紧急储蓄承担的是另一项功能——当生活突然出问题时,让家庭不至于第一时间陷入债务。
退休储蓄情况同样令人担忧。
截至2025年底,在正式领域工作的活跃大马公民公积金会员中,仅28.2%达到各自年龄对应的“充足储蓄”水平。
若单看56岁至60岁会员,达到标准的更只有13.3%。
更值得关注的是,大马公民活跃公积金会员的储蓄中位数只有3万5000令吉,与60岁时65万令吉的参考水平存在巨大差距。
换句话说,大马家庭面对的是“双重压力”:今天缺乏应急现金,未来又担心退休储蓄不足。
不过,把问题全部归咎于“不会存钱”或“理财纪律差”,并不完全公平。
统计局数据显示,2024年大马家庭平均把74.5%的可支配收入用在消费支出。
从2022年至2024年,家庭可支配收入增长3.2%,但消费开销却增长3.9%,速度更快。
当住房、食物、交通、水电、托儿、医疗及债务已经占去大部分收入时,一味告诉家庭“应该多储蓄”,未必真正解决问题。
研究人员指出,财务知识当然重要,但“知道应该怎么做”,并不等于“有能力做到”。
一个人可能很清楚必须存钱,却因为每个月收入扣除基本开销后所剩无几,最终还是无法建立紧急储备。
因此,大马未来推动的财务教育,不能只停留在教人民如何做预算、如何投资或如何控制开销,而应进一步转向“财务韧性”。
财务知识关注的是一个人是否懂得管理钱,财务韧性关注的则是——真正遇到失业、生病、意外或收入中断时,这个家庭撑不撑得过去。
两名学者因此提出“三层储蓄结构”的概念。
第一层是应急储蓄,必须容易提取,用来应付突发开销或短期失去收入;第二层是保障,包括适当的保险或伊斯兰保险,以及控制债务,避免重大疾病或意外一次过耗光积蓄;第三层才是退休及长期投资,为未来累积财富。
这三层并不能互相取代。
如果家庭每次面对突发事件,都必须动用退休金,意味着为了活过今天而不断牺牲未来,长期下来只会让退休问题更加严重。
政府目前的《2026至2030年国家金融素养策略》已把紧急储蓄及面对财务冲击的能力列为重点,并设下目标,希望把无法轻松筹出1000令吉应急资金的大马人比例,从目前61%降至2030年的不超过45%。
学者认为,这只是第一步。
未来除了统计金融知识水平,也可以定期衡量有多少家庭能够在不借债、不卖掉长期投资、不动用退休金的情况下,自行承担1000令吉紧急开销。
雇主和金融机构也可考虑推出自愿性的自动紧急储蓄机制,让员工每次领薪水时,先把一小部分自动转入独立、容易提取的储蓄户口。
数码银行及金融应用程式同样可以发挥作用,把“先储蓄、后消费”变成更简单及自动化的习惯。
说到底,65万令吉代表的是大马人希望在退休时达到的长期目标;1000令吉代表的,却是很多家庭今天能不能安心过日子的现实考验。
一个真正具备财务韧性的社会,不只是人民拥有房产、公积金及投资,而是一次突然的修车费、一张医疗账单或一段短暂失业期,不会马上把一个家庭推向负债。