
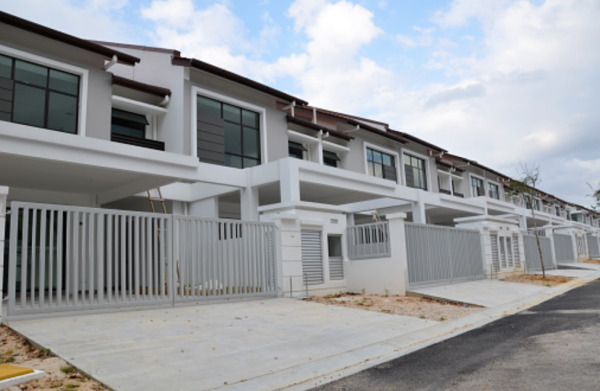
大马人几乎人人都有智能手机,超过九成家庭拥有汽车,但真正拥有房屋的比例仍只有约78%。房地产发展商认为,问题并非市场完全没有买房需求,而是越来越多潜在买家走到申请房贷这一关便被挡下来,结果形成“想买却买不到”的局面。官方数据也显示,2024年家庭智能手机拥有率达98.4%,汽车拥有率为92.3%,房屋拥有率则为78%。
大马房地产发展商公会(REHDA)最新产业调查显示,今年上半年有77%的受访发展商面对融资问题,当中84%与终端买家的房贷融资困难有关,显示银行贷款仍是房产成交的重要关卡。
其中,售价介于50万至70万令吉的住宅面对最明显冲击,发展商汇报的贷款拒绝率介于31%至45%。买家无法通过审核的原因,包括收入不足以符合贷款资格、银行批准的贷款成数不够,以及个人信用纪录欠佳。
业界也观察到另一个变化:家庭的钱并非完全没有消费,而是越来越多流向能够立即享受的开销,包括餐饮、汽车、电子产品及个人生活消费。当每个月可支配收入被这些项目进一步压缩,买屋所需的首期、律师费、印花税及其他前期成本,就更难累积。
换句话说,大马房地产市场面对的问题,不只是“房子卖太贵”,而是潜在买家即使有购屋意愿,也未必具备银行认可的融资条件。
这也是REHDA在2027年财政预算案前,要求政府进一步扩大房屋信贷担保计划(SJKP)的主要原因。公会希望有关机制能够覆盖更多年轻人、自雇人士及没有传统固定薪资证明的人群,让一些有能力承担每月供款、却难以通过一般银行审核的人获得融资机会。
为了进一步推动成交,REHDA也建议重新推出特别拥屋计划,重点消化已经竣工却仍卖不出去的住宅,同时把现有印花税优惠扩大至售价50万零1令吉至100万令吉的住宅,并采用阶梯式减免方式,减轻中产买家在购屋初期必须一次拿出大笔现金的压力。
发展商方面则认为,房价问题也必须从建屋成本着手。REHDA促请政府重新检讨发展商必须承担的基础设施、公用事业及各种法定规费,避免不同机构不断增加收费后,最终全部反映在房价上。
同时,公会希望政府通过税务优惠,鼓励发展商采用建筑信息模型(BIM)、工业化建筑系统(IBS)、人工智能及自动化设备,以提高建筑效率,并降低长期开发成本。
房地产行业的数码化与绿色转型也被列入建议,包括为网络安全、员工专业认证及数码化开销提供更大税务扣除,同时延长绿色投资相关税务优惠,并给予购买获认证绿色住宅的买家印花税减免。
从目前情况来看,大马并非缺乏想买房的人,而是越来越多家庭在生活成本、贷款资格和购屋前期费用三重压力下,被挡在拥屋门外。REHDA认为,要真正降低国内滞销房屋数量,重点不能只放在促销,而是必须解决“买家能不能借到钱”这个最现实的问题。