柔佛种植(JPG,5323,主板种植股)获鼎峰证券首次覆盖,并给予“买入”评级,目标价定于2.23令吉,较相关水平仍有20.6%潜在上涨空间。券商认为,棕油价格前景及公司拓展高附加值下游业务,将成为未来盈利表现的主要驱动力。
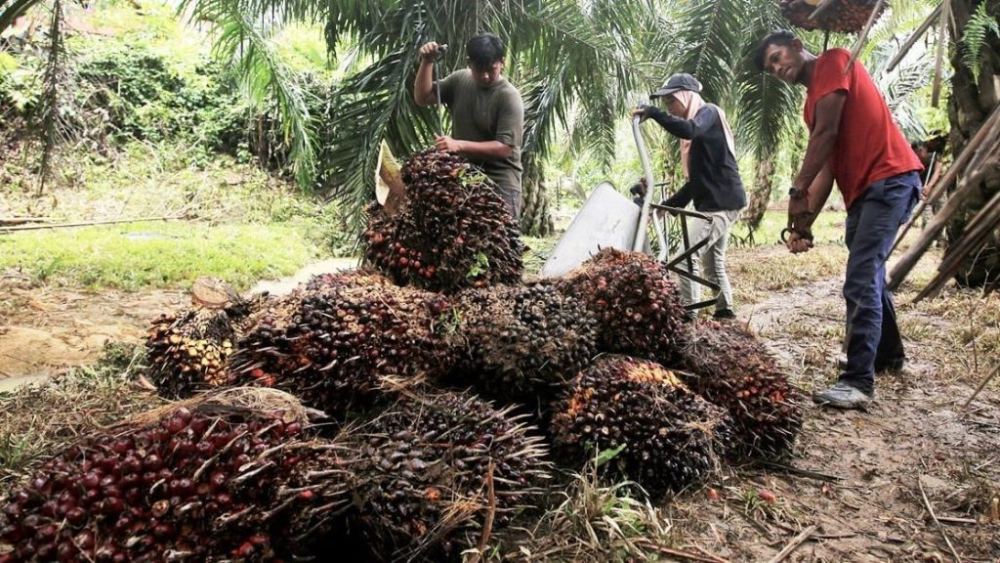
鼎峰证券指出,柔佛种植目前已建立涵盖种植、加工、贸易及服务的棕油产业链,上游与中游仍是核心收入来源,2025财年合计贡献约99%营业额,其中上游业务营收达13亿令吉,中游则为4亿5700万令吉。随着业务持续向下游延伸,公司收入结构料逐步出现变化。
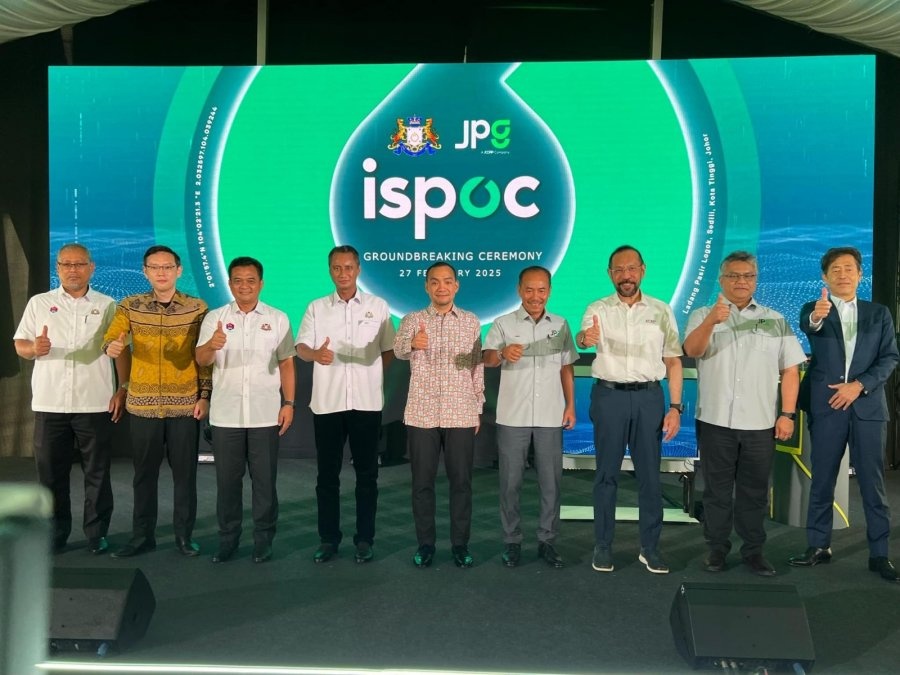
其中,位于柔佛素里里的综合永续棕油综合设施(iSPOC)是券商关注的主要增长项目,预计将在2026财年下半年投产。设施内设有特种油脂及食用油炼油厂,让柔佛种植能够从传统的大宗原棕油及棕仁产品,进一步进入高附加值棕油衍生品市场。
分析员认为,iSPOC投产后,随着产能逐步提升,预计从2027财年开始为盈利带来贡献,同时高附加值业务占比提高,也可能改善市场对公司的估值。若设施能够顺利提升产能利用率,公司未来对传统上游种植业务的依赖也将逐步降低。
另一方面,气候因素也可能为棕油价格提供支撑。美国国家海洋和大气管理局(NOAA)预测,2026年秋季至2027年冬季出现强烈埃尔尼诺现象的概率超过90%,持续高温及干旱可能影响大马及印尼油棕产量。若两国供应预测进一步下调,棕油市场或面临更紧张的供应环境,而柔佛种植作为上游种植业者,可直接受惠于较高的棕油售价;在种植成本未同步上升的情况下,售价上涨亦有望扩大盈利赚幅。