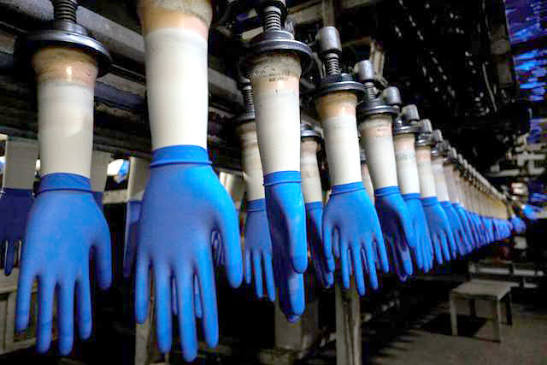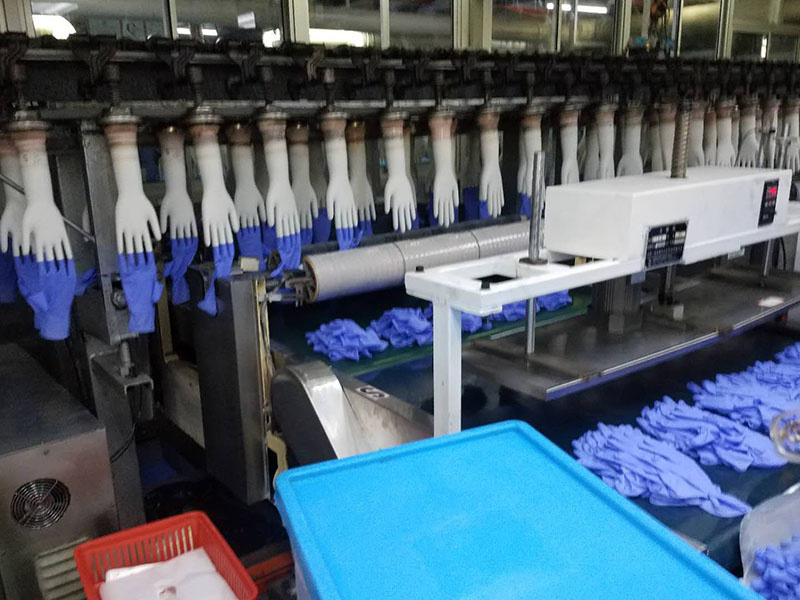
大马手套业面对的竞争格局正在改变。大众投行分析员在参加第12届国际胶手套展览会与会议后指出,随着中国制造商持续扩大产能,并进一步整合上下游供应链,大马业者若继续依赖规模、销量及价格竞争,维持盈利空间将面对更大压力。
分析员认为,中国手套制造商的竞争优势已不局限于生产效率,部分企业也开始加强对原材料供应的掌控,例如持有上游丁腈胶乳生产商。在中东局势影响供应链的情况下,这类垂直整合有助于提高原料供应稳定性及成本控制能力,也意味着大马厂商单靠改善生产效率来缩小成本差距将更加困难。
与此同时,手套市场的产品结构也在发生变化。由于丁腈手套的乳胶过敏风险较低,同时具备较好的抗穿刺性能,市场对合成丁腈手套的需求增加,使大马过去在天然橡胶供应方面的优势有所减弱。分析员指出,即使政府推动天然橡胶应用,实际替代空间仍可能受到客户偏好及不同应用需求限制;而提高丁腈手套比重,也意味着厂商需要面对石化原料价格波动及供应中断风险。
针对大马橡胶局2030年路线图所推动的特殊手套发展,分析员认为,这项策略虽然能够带来较高平均售价(ASP)及赚幅,但未必意味着盈利可以持续扩大。以无尘室手套为例,其售价及赚幅通常高于传统丁腈手套,但随着更多制造商进入相关市场,竞争可能压缩产品溢价。因此,最终能否带来明显贡献,仍取决于企业维持产品差异化及定价能力,同时特殊手套出货量也必须达到一定规模。
从全球市场份额来看,大马手套业的竞争压力已经有所反映。大马在全球手套市场的占有率从2018年的54%降至2025年的36%,同期中国市占率则由8%升至23%。大马手套出口额也从44亿美元(约180亿3600万令吉)减少25%至33亿美元(约135亿2700万令吉)。分析员因此认为,面对中国业者不断扩大规模及强化供应链的趋势,大马制造商未来除了提升成本竞争力,也需要通过技术、产品功能及市场定位等方式建立差异化,以降低对单纯价格竞争的依赖。