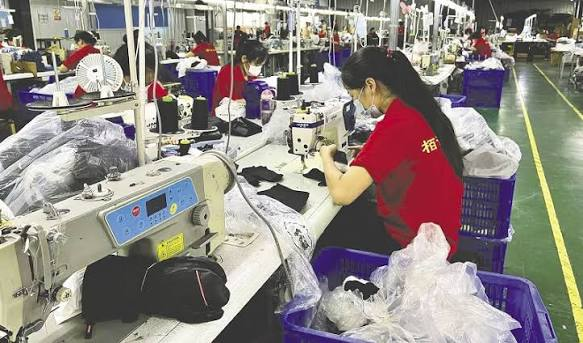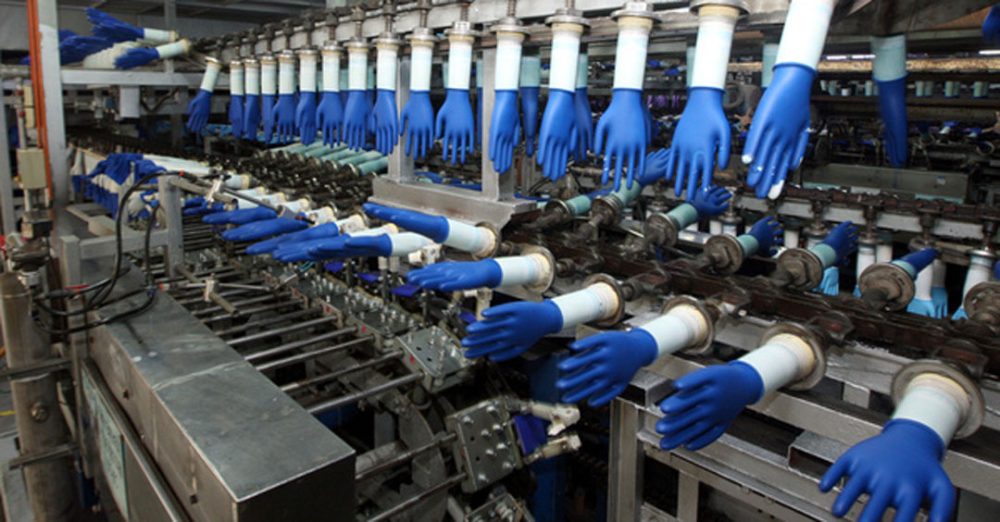
大马手套业虽然仍是全球主要供应地,但市场主导地位正受到中国厂商持续追赶。大众投行研究指出,大马橡胶手套出口额已从2018年的44亿美元(约179亿4000万令吉),降至2025年的33亿美元(约134亿5000万令吉),7年间减少25%;全球出口占比也由54.1%降至35.6%,同期中国占比则从8.3%升至23%,两国差距由45.8个百分点缩至12.6个百分点。
大众投行是在出席第12届国际橡胶手套大会暨展览会后作出上述判断,并指出中国业者的竞争优势已不再局限于扩大产能,而是进一步延伸至原料采购及供应链整合。英科医疗逐渐成为行业在定价及营运效率方面的参考对象,并通过持有上游丁腈胶乳生产商股权,加强对整个价值链的掌控,在原料供应受干扰时也能发挥成本控制优势。
面对结构性成本差距,大马手套厂商若只依靠提升生产效率或扩大产量,缩小与中国竞争对手差距的空间有限。大众投行预计,全球一次性手套需求仍会持续扩大,从2019年的4410亿只增加至2030年的7800亿只,年均增长5.3%,意味着市场需求依然存在,关键在于大马业者能否守住市场份额及改善成本竞争力。
产品结构转型则被视为另一条出路。随着市场由天然乳胶逐渐转向丁腈手套,大马过去依赖天然橡胶的优势有所减弱,而丁腈胶又涉及石化原料成本及供应稳定性,因此供应链管理的重要性进一步提高。洁净室手套等高价值产品需求预计从2019年的280亿只增至2030年的700亿只,年均增长8.7%,但由于越来越多厂商投入相关市场,未来售价及赚幅同样可能受到竞争压力。
在股市表现方面,大众投行认为手套业复苏空间仍然有限,因此把行业评级从“中和”下调至“减持”,盈利预测则维持不变。贺特佳(HARTA,5168,主板保健股)评级降至“跑输大市”,目标价98仙,较9月15日股价1.17令吉低16.2%;顶级手套(TOPGLOV,7113,主板保健股)维持“跑输大市”,目标价59仙,较81仙低27.2%;高产柅品(KOSSAN,7153,主板保健股)则维持“中和”,目标价1.36令吉,较1.23令吉高10.6%。