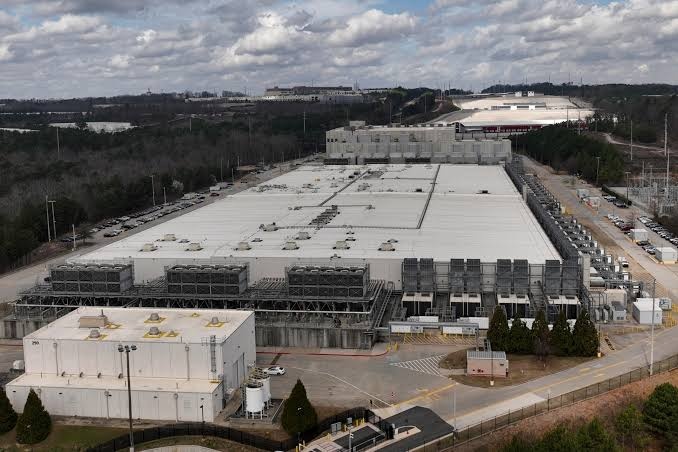
美国AI数据中心扩张速度远超电力基础设施建设进度,穆迪评级预计,到2030年美国需要额外投入1100亿美元(约4466亿令吉)建设45吉瓦(GW)发电能力,才能应付不断攀升的用电需求。不过,这批新增电厂每年可能推高全美电力成本250亿至300亿美元(约1015亿至1218亿令吉),AI热潮背后的能源代价正逐渐浮现。
国际能源署(IEA)预测,美国数据中心到2030年的用电量将达到426太瓦时(TWh),占全国总用电量的比重将从2025年的水平翻倍至10%。以1吉瓦大致相当于传统核反应堆的发电能力计算,美国未来数年需要增加的45吉瓦,相当于约45座传统核反应堆的发电量,反映AI及云端运算正在掀起数十年来罕见的电力需求增长。
穆迪预计,新增45吉瓦发电能力中,超过30吉瓦将来自天然气发电,占比约三分之二,同时需要额外增加约40亿立方英尺天然气供应。太阳能及储能设施则构成其余主要来源,而重启核电厂预计贡献不到5%。由于天然气机组能够根据需求快速调节发电量,相较受天气条件影响的太阳能及风力发电,更适合应对数据中心稳定且庞大的电力需求。
问题在于,美国过去20年电力需求增长相对疲弱,传统发电设施及电网建设并未为AI带来的突然需求激增做好准备。如今从电厂规划、审批到实际投产往往需要数年时间,电力供应追不上数据中心扩张,也让美国民众开始担心巨额基础设施投资最终会反映在电费上,同时衍生污染、用水及土地资源等问题。穆迪估算,单是新增电厂每年就可能带来250亿至300亿美元额外电力成本。
面对电力供应瓶颈,部分科技企业已经开始在数据中心园区自行建设发电设施,减少对公共电网的依赖。穆迪估计,这类“表后”(behind-the-meter)发电项目,到2030年可能占美国新增发电建设约30%,数据中心自身承担的相关成本最高可达150亿美元(约609亿令吉)。随着AI持续推动数据中心扩张,美国不仅面对芯片和服务器供应压力,如何在短时间内补上发电与电网缺口,以及最终由谁承担这笔庞大能源成本,也将成为AI产业能否持续扩张的重要考验。